股市 Overview — 2026-11-13(週五)
最近交易日: 2026-11-12(週四)
一、台股大盤摘要
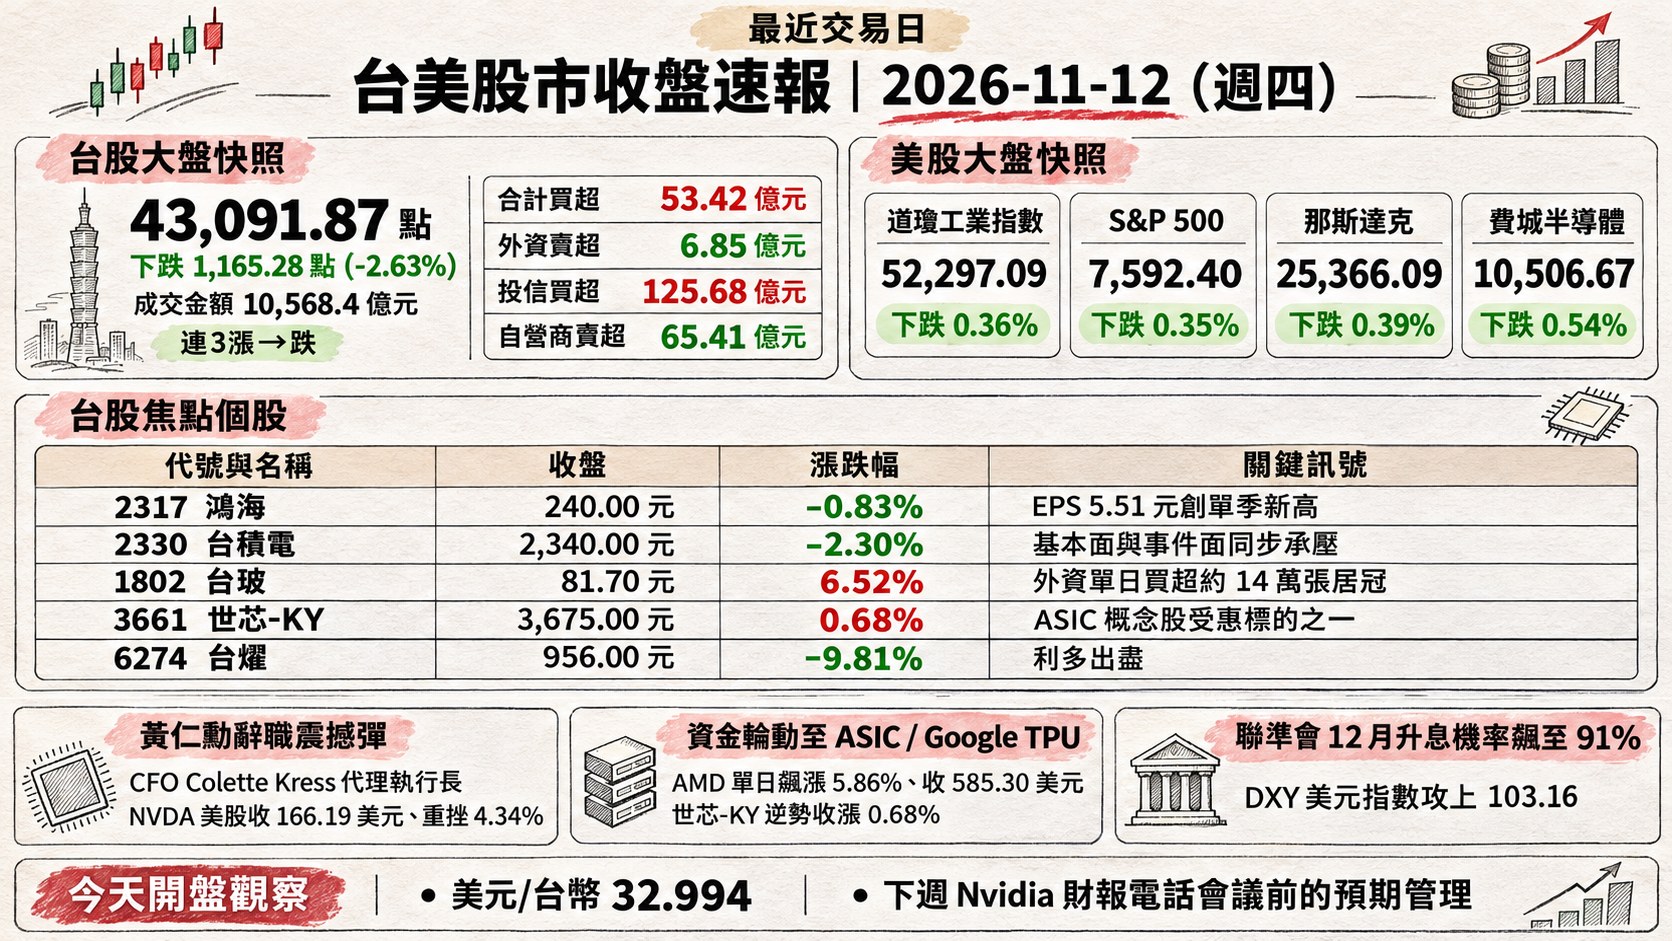
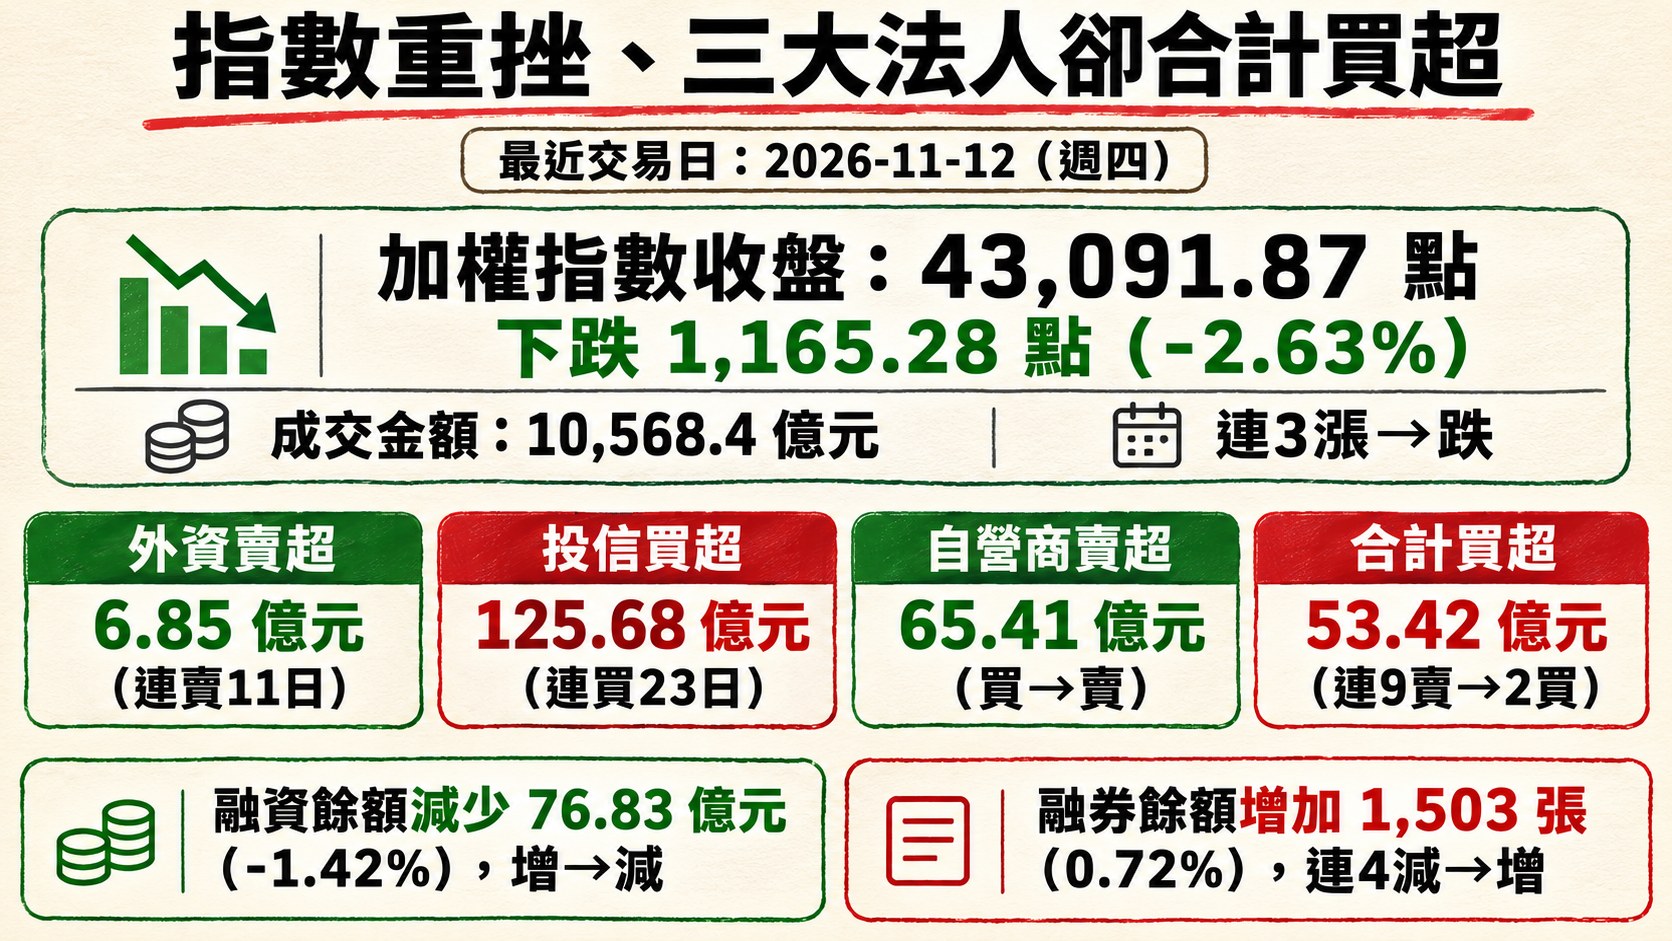
加權指數收盤: 43,091.87 點,下跌 1,165.28 點(-2.63%)
成交金額: 10,568.4 億元 (型態:連3漲→跌 )
三大法人買賣超(億元):
- 外資賣超 6.85 億元(連賣11日)
- 投信買超 125.68 億元(連買23日)
- 自營商賣超 65.41 億元(買→賣)
- 合計買超 53.42 億元(連9賣→2買)
融資融券(前一交易日):
- 融資餘額減少 76.83 億元(-1.42%),增→減
- 融券餘額增加 1,503 張(0.72%),連4減→增
盤面出現「指數重挫、三大法人卻合計買超」的罕見分歧:外資雖連 11 日賣超但單日僅倒出 6.85 億元,投信則連買 23 日、再加碼 125.68 億元承接權值股;融資餘額單日大減 76.83 億元,顯示短線槓桿多頭停損與追繳是本波下殺的主要賣壓來源,而非法人籌碼的系統性撤退。
二、台股焦點個股
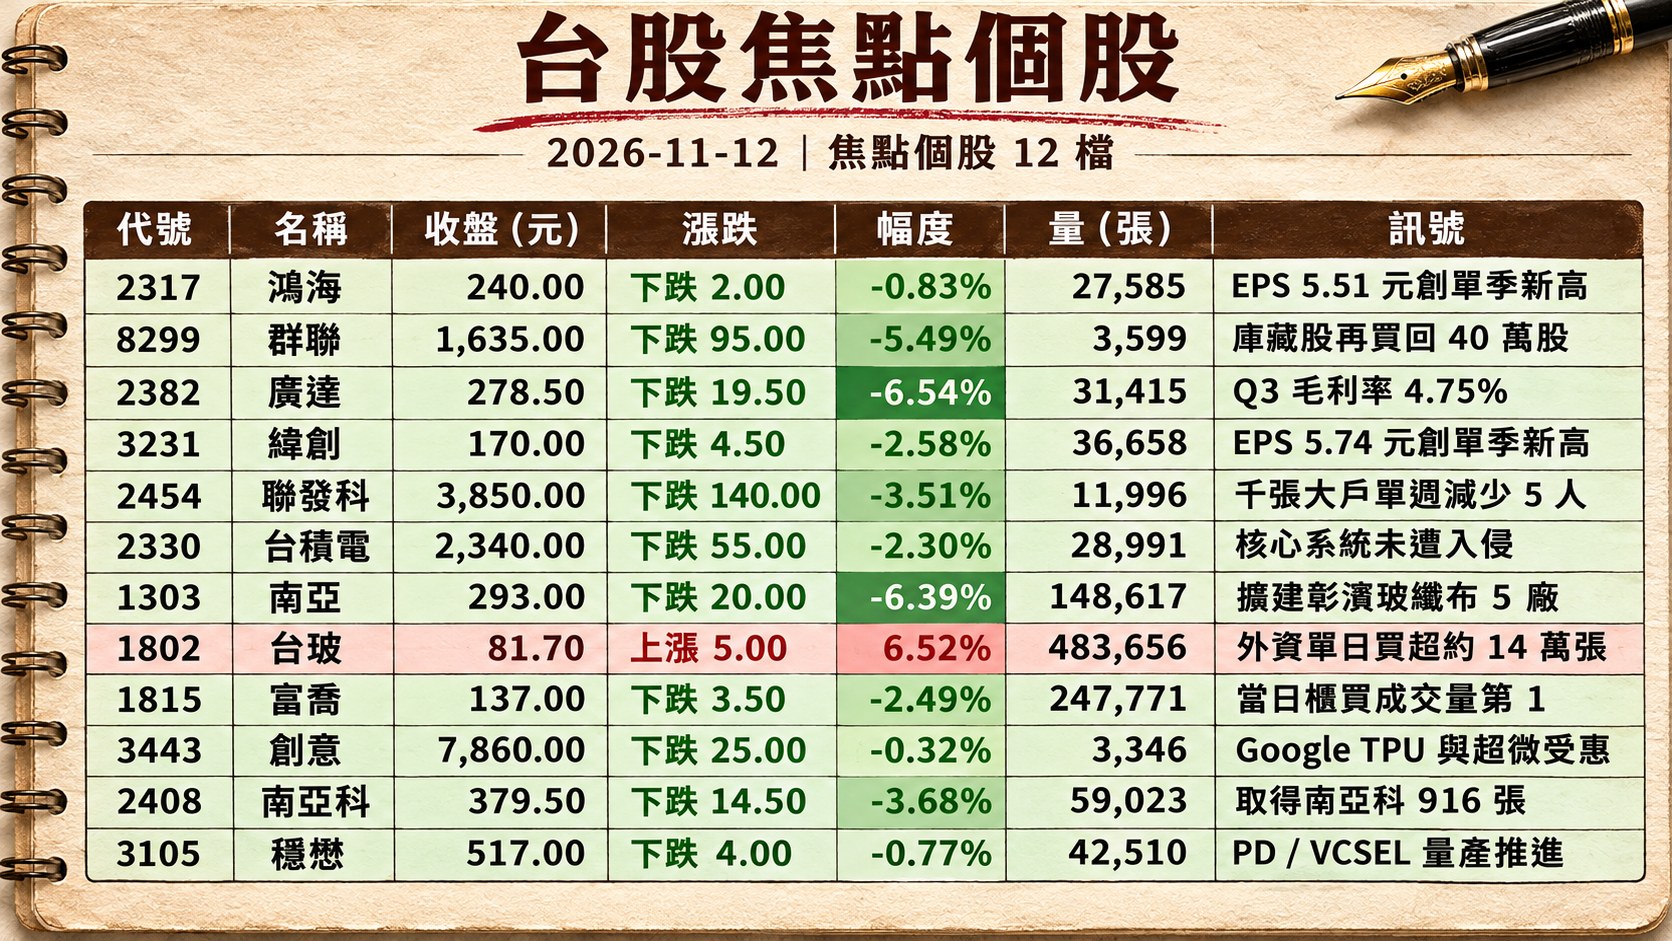
1. 2317 鴻海
- 收盤 240.00 元,下跌 2.00(-0.83%)
- 成交量: 27,585 張
新聞綜合: 鴻海於 11/12 召開睽違六年的實體法說會,Q3 營收 3.00 兆元、年增 46%,營業利益首度突破千億、EPS 5.51 元創單季新高,劉揚偉同步上修全年四大產品展望,並宣示 2027 年 AI 機櫃出貨「高雙位數」成長、將擴大 NeoCloud 客群、ASIC AI 伺服器 Q3 出貨年增 1.5 倍。基本面強勁的背景下,當日雖遇黃仁勳辭職利空仍僅微幅收黑,相對大盤 -2.63% 的跌幅展現抗壓性。
2. 8299 群聯
- 收盤 1,635.00 元,下跌 95.00(-5.49%)
- 成交量: 3,599 張
新聞綜合: 群聯於傍晚公告斥資 14.08 億元購置營業用算力設備,並宣告本輪庫藏股再買回 40 萬股、均價 1,719.71 元,呈現「對內投算力、對外護股價」的雙軌策略。儘管利多釋出,但記憶體族群同步受黃仁勳辭職與 AI 供應鏈再評價壓力拖累,單日重挫 5.49%。
3. 2382 廣達
- 收盤 278.50 元,下跌 19.50(-6.54%)
- 成交量: 31,415 張
新聞綜合: 法說會後市場聚焦毛利率壓力:Q3 毛利率 4.75%、季減 0.27 個百分點,公司改口強調「看營業利益絕對金額、而非毛利率百分比」,分析師列出外資連 7 日賣超 1.77 萬張、本益比偏高兩大壓力。疊加黃仁勳辭職衝擊 AI 伺服器 ODM 題材,股價由早盤觸及 300 元壓力後翻黑,收跌逾 6%。
4. 3231 緯創
- 收盤 170.00 元,下跌 4.50(-2.58%)
- 成交量: 36,658 張
新聞綜合: 董事會通過 Q3 財報、EPS 5.74 元創單季新高、前三季 EPS 達 13.54 元,並宣布新增 128.66 億元資本支出擴建台南與新竹廠 AI 伺服器產能,另向錸德、瑞軒、普生取得 27.7 億元廠房使用權。早盤股價一度攻上 181 元,惟午後受輝達利空擴散影響翻黑收跌逾 2%,顯示公司基本面與供應鏈重估兩股力量正在拉鋸。
5. 2454 聯發科
- 收盤 3,850.00 元,下跌 140.00(-3.51%)
- 成交量: 11,996 張
新聞綜合: 早盤靠 ASIC / 光通訊族群帶動一度攻上 4,120 元創一週新高,市場看好聯發科卡位 Google TPU 與明年 ASIC 晶片 160 億美元商機;但盤中黃仁勳辭職消息擴散後賣壓湧出,千張大戶單週減少 5 人(-2.18%)為十大權值股撤退最多者,尾盤翻黑跌 3.51%。
6. 2330 台積電
- 收盤 2,340.00 元,下跌 55.00(-2.30%)
- 成交量: 28,991 張
新聞綜合: 當日遭遇雙重利空:傍晚傳出 4.6 萬筆員工個資遭駭客於暗網兜售、開價 3 枚 BTC(約 725 萬元),台積公司晚間聲明僅為個資外洩、核心系統未遭入侵;深夜又逢黃仁勳辭 Nvidia 執行長,法人警告恐牽動 2028 年後 AI 版圖。外資由買轉賣 3,955 張、ADR 盤後再跌 1.69%,呈現基本面與事件面同步承壓。
7. 1303 南亞
- 收盤 293.00 元,下跌 20.00(-6.39%)
- 成交量: 148,617 張
新聞綜合: 南亞董事會通過斥資 115.3 億元擴建彰濱玻纖布 5 廠(年產 1 億公尺薄布 / 超薄布)、並對台灣必成增資 8 億元擴產高階玻纖紗,鎖定 AI 材料垂直整合。但 PCB / CCL / 塑膠族群同步賣壓湧出,加上前 3 日曾累漲 30.69% 的獲利回吐壓力,大戶賣超湧現導致單日重挫 6.39%。
8. 1802 台玻
- 收盤 81.70 元,上漲 5.00(6.52%)
- 成交量: 483,656 張
新聞綜合: 當日該股於蒐集來源中無相關新聞,惟跨檔新聞提及玻纖布題材族群逆勢攻漲停、外資單日買超約 14 萬張居冠,顯示資金在 AI 鏈殺多之際明顯輪動至高階玻璃纖維相關材料股。
9. 1815 富喬
- 收盤 137.00 元,下跌 3.50(-2.49%)
- 成交量: 247,771 張
新聞綜合: 當日該股於蒐集來源中無相關新聞。跨檔新聞提及該股列名當日櫃買成交量第 1、玻纖布類漲停族群,但終場收跌顯示上沖下洗情勢劇烈,籌碼換手頻繁。
10. 3443 創意
- 收盤 7,860.00 元,下跌 25.00(-0.32%)
- 成交量: 3,346 張
新聞綜合: 當日該股於蒐集來源中無相關新聞。跨檔新聞提及 ASIC 族群早盤帶動大盤、創意被點名為 Google TPU 與超微受惠的台股 3 檔標的之一,當日跌幅僅 0.32% 相對抗跌,顯示資金在黃仁勳事件後持續朝客製化晶片鏈集中。
11. 2408 南亞科
- 收盤 379.50 元,下跌 14.50(-3.68%)
- 成交量: 59,023 張
新聞綜合: 當日公告中環於 11/6 至 11/11 期間取得南亞科 916 張、約 3.29 億元(均價 359.47 元),為單一法人買盤訊號;但記憶體族群同步走弱、HBM 需求與輝達客群變數引發估值重估,單日跌 3.68%。
12. 3105 穩懋
- 收盤 517.00 元,下跌 4.00(-0.77%)
- 成交量: 42,510 張
新聞綜合: 公司強調光通訊 PD / VCSEL 量產推進,Q4 營收預估季增低個位數、毛利率可維持 30% 以上,明年將導入 6 吋氮化鎵製程。另公告中環董事長核決買入穩懋 650 張、約 3.2 億元(均價 491.93 元)。基本面題材護盤,跌幅遠低於大盤。
13. 3037 欣興
- 收盤 792.00 元,下跌 72.00(-8.33%)
- 成交量: 27,426 張
新聞綜合: 本身無獨立公司訊息,受 ABF 載板族群跌停族群重擊(南電、景碩同列 MSCI 本次新增但遭獲利了結),單日重挫 8.33%。市場解讀為「資金自 Nvidia GPU 鏈撤退、載板首當其衝」的縮影。
14. 6213 聯茂
- 收盤 522.00 元,下跌 58.00(-10.00%)
- 成交量: 41,024 張
新聞綜合: 當日該股於蒐集來源中無相關新聞。跨檔新聞將聯茂列為 CCL 族群跌停、收盤跌幅前 5 大的代表,單日觸及跌停板 -10.00%,為 AI 高階 CCL 題材殺多最重的指標之一。
15. 3653 健策
- 收盤 5,605.00 元,下跌 620.00(-9.96%)
- 成交量: 3,338 張
新聞綜合: 當日該股於蒐集來源中無相關新聞。跨檔新聞將其歸類為「Nvidia 散熱 / 均熱片供應鏈重災區」,受黃仁勳辭職後資金撤離 GPU 鏈影響,收盤近乎跌停(-9.96%)。
16. 2308 台達電
- 收盤 1,240.00 元,下跌 55.00(-4.25%)
- 成交量: 14,791 張
新聞綜合: 公告美國子公司興建 F2 廠及辦公大樓案,工程總價約 2.05 億美元,持續擴建北美電源 / AI 基礎設施布局。本週原反彈 22.75% 居權值股亞軍,但當日受 AI 權值股系統性回檔拖累下跌 4.25%,反映短線獲利了結與輝達利空雙重壓力。
17. 3661 世芯-KY
- 收盤 3,675.00 元,上漲 25.00(0.68%)
- 成交量: 4,962 張
新聞綜合: 當日該股於蒐集來源中無相關新聞。跨檔新聞將其列為黃仁勳辭職後 ASIC 概念股受惠標的之一、開盤跟漲 4%,終場逆勢收紅 0.68%,為權值股少數抗跌代表,呼應郭明錤「Google TPU 最大受惠」的輪動邏輯。
18. 2383 台光電
- 收盤 4,105.00 元,下跌 395.00(-8.78%)
- 成交量: 4,262 張
新聞綜合: 當日該股於蒐集來源中無相關新聞。跨檔新聞提及高階 CCL 族群單日大跌、台光電千張大戶單週減少 1 人,顯示資金短線輪出 AI 關鍵材料股。
19. 2327 國巨*
- 收盤 407.00 元,下跌 17.50(-4.12%)
- 成交量: 36,294 張
新聞綜合: 當日該股於蒐集來源中無相關新聞。跨檔新聞提及 11/13 將召開法說會,市場關注其對 2027 年 AI 被動元件規格升級的指引;在大盤系統性賣壓下股價跌 4.12%。
20. 6274 台燿
- 收盤 956.00 元,下跌 104.00(-9.81%)
- 成交量: 15,018 張
新聞綜合: 獲納入 MSCI 台灣指數成分股(11/30 收盤生效、權重 0.37%),為本次季度調整單一最大受惠個股,與南電、景碩同列新增。但 CCL 族群「利多出盡」賣壓同步湧現、再疊加大盤系統性下殺,單日近觸跌停 -9.81%。
21. 3374 精材
- 收盤 472.00 元,上漲 5.50(1.18%)
- 成交量: 29,742 張
新聞綜合: 當日該股於蒐集來源中無相關新聞。跨檔新聞未具體提及,但從盤面表現看,精材作為 CMOS 影像感測封裝題材於當日弱勢盤中逆勢收漲 1.18%,顯示 Nvidia 以外的半導體封測次族群仍有資金關注。
22. 3711 日月光投控
- 收盤 586.00 元,下跌 31.00(-5.02%)
- 成交量: 22,109 張
新聞綜合: 傍晚密集公告多筆代子公司採購案:代日月光半導體製造向森川營造取得 7.13 億元廠務工程、向愛德萬測試採購 13.04 億元測試機台、代矽品向聖暉取得 24.3 億元廠務工程,合計逾 60 億元擴產動作。千張大戶單週淨增 7 人、為十大權值股增幅最高,但當日受 AI 封裝族群走弱拖累跌 5.02%。
23. 2409 友達
- 收盤 29.20 元,上漲 0.55(1.92%)
- 成交量: 414,730 張
新聞綜合: 當日該股於蒐集來源中無相關新聞。跨檔新聞多次提及當日盤中一度攻漲停、11 萬張排隊買盤,受蘋果 MR / 玻璃基板 / MicroLED 題材共振,終場收漲 1.92%,為少數逆勢收紅的大型股之一。
24. 4958 臻鼎-KY
- 收盤 430.00 元,下跌 31.00(-6.72%)
- 成交量: 27,921 張
新聞綜合: 深圳子公司禮鼎半導體科技公告斥資約 12.16 億元向 UR-VISION 採購半導體機器設備,顯示 PCB 龍頭仍在擴產投資。但同屬 AI 高階 PCB / HDI 族群賣壓蔓延,股價單日跌 6.72%。
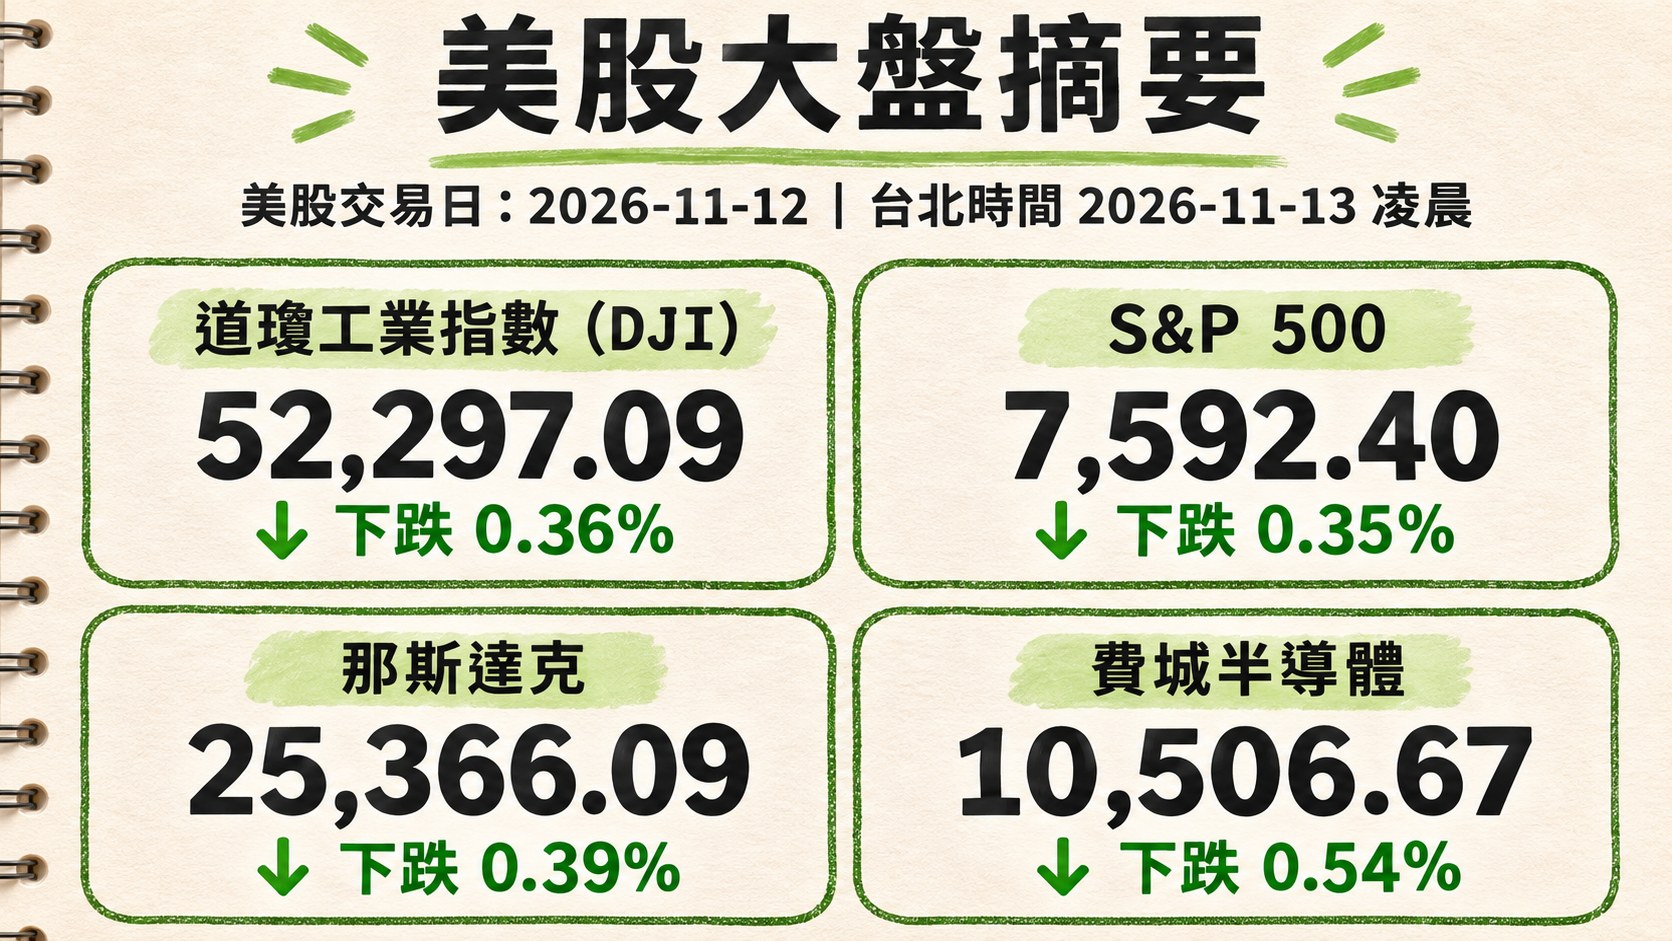
三、美股大盤摘要
美股交易日: 2026-11-12(us_market_data.json#date,即美股本次收盤所屬的交易日)。換算台北時間,本次收盤發生於 2026-11-13 凌晨(美股收盤為美東下午,換算至台北時區固定跨一個日曆日)。
四大指數漲跌:
- 道瓊工業指數(DJI)下跌 0.36%,收 52,297.09
- S&P 500 下跌 0.35%,收 7,592.40
- 那斯達克下跌 0.39%,收 25,366.09
- 費城半導體下跌 0.54%,收 10,506.67
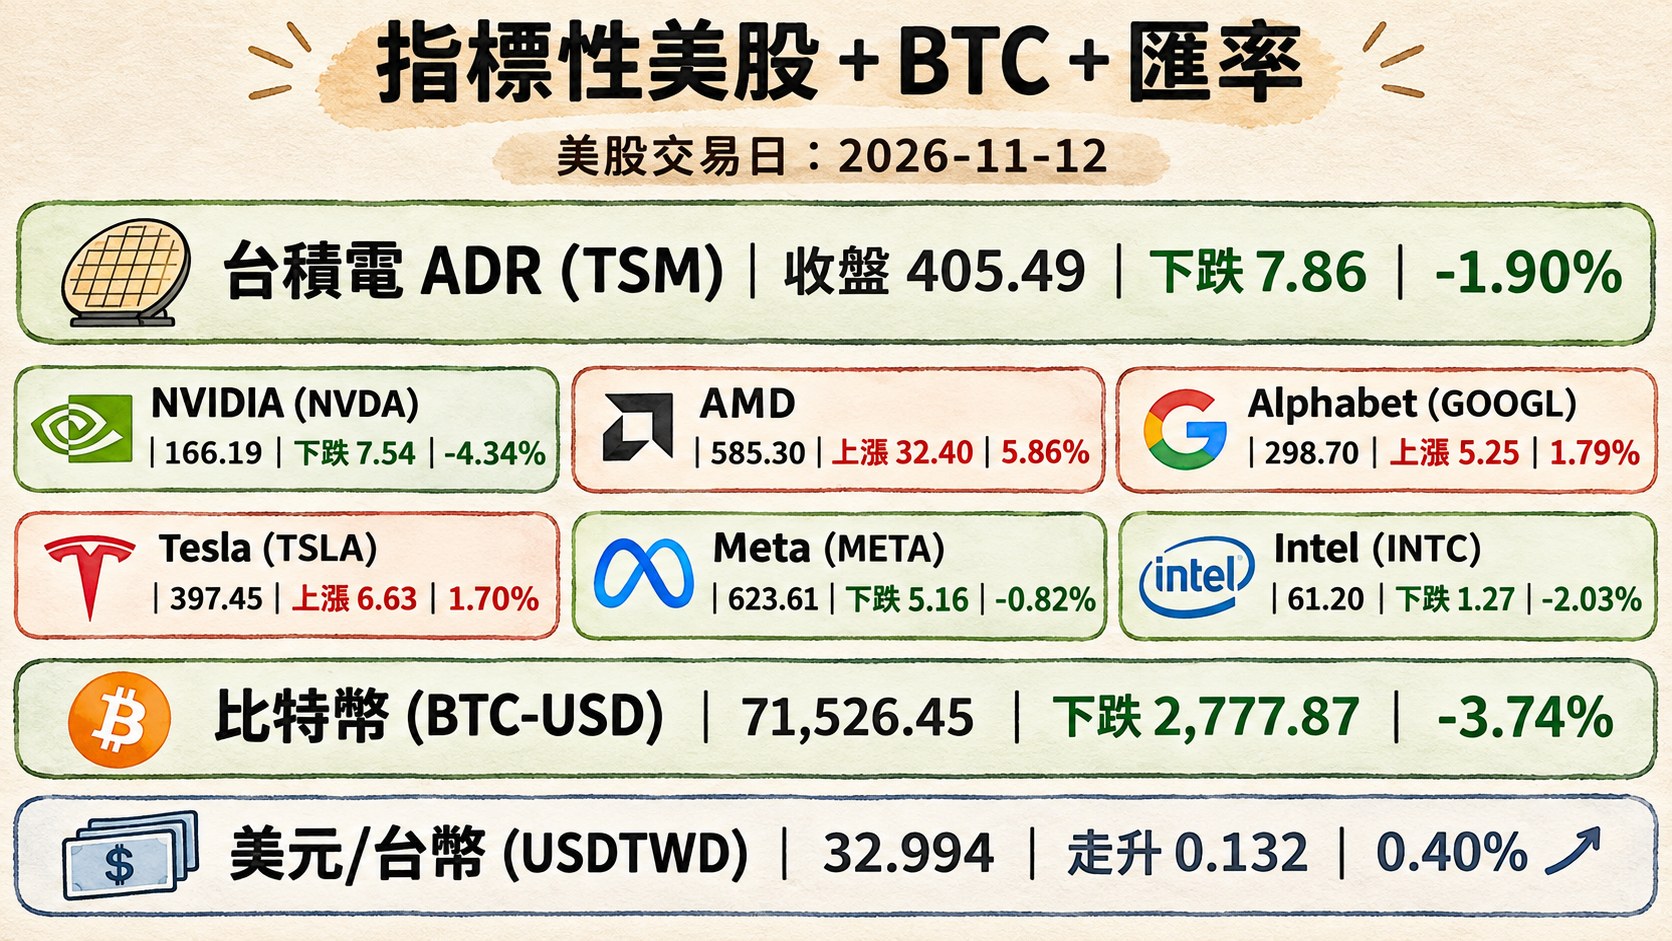
四、指標性美股
美股交易日: 2026-11-12(同上,us_market_data.json#date;台北時間收盤於 2026-11-13 凌晨)
| 標的 | 收盤 | 漲跌 | 漲跌幅 |
|---|---|---|---|
| 台積電 ADR (TSM) | 405.49 | 下跌 7.86 | -1.90% |
| NVIDIA (NVDA) | 166.19 | 下跌 7.54 | -4.34% |
| AMD | 585.30 | 上漲 32.40 | 5.86% |
| Alphabet (GOOGL) | 298.70 | 上漲 5.25 | 1.79% |
| Tesla (TSLA) | 397.45 | 上漲 6.63 | 1.70% |
| Meta (META) | 623.61 | 下跌 5.16 | -0.82% |
| Intel (INTC) | 61.20 | 下跌 1.27 | -2.03% |
| 比特幣 (BTC-USD) | 71,526.45 | 下跌 2,777.87 | -3.74% |
| 美元/台幣 (USDTWD) | 32.994 | 走升 0.132 | 0.40% |
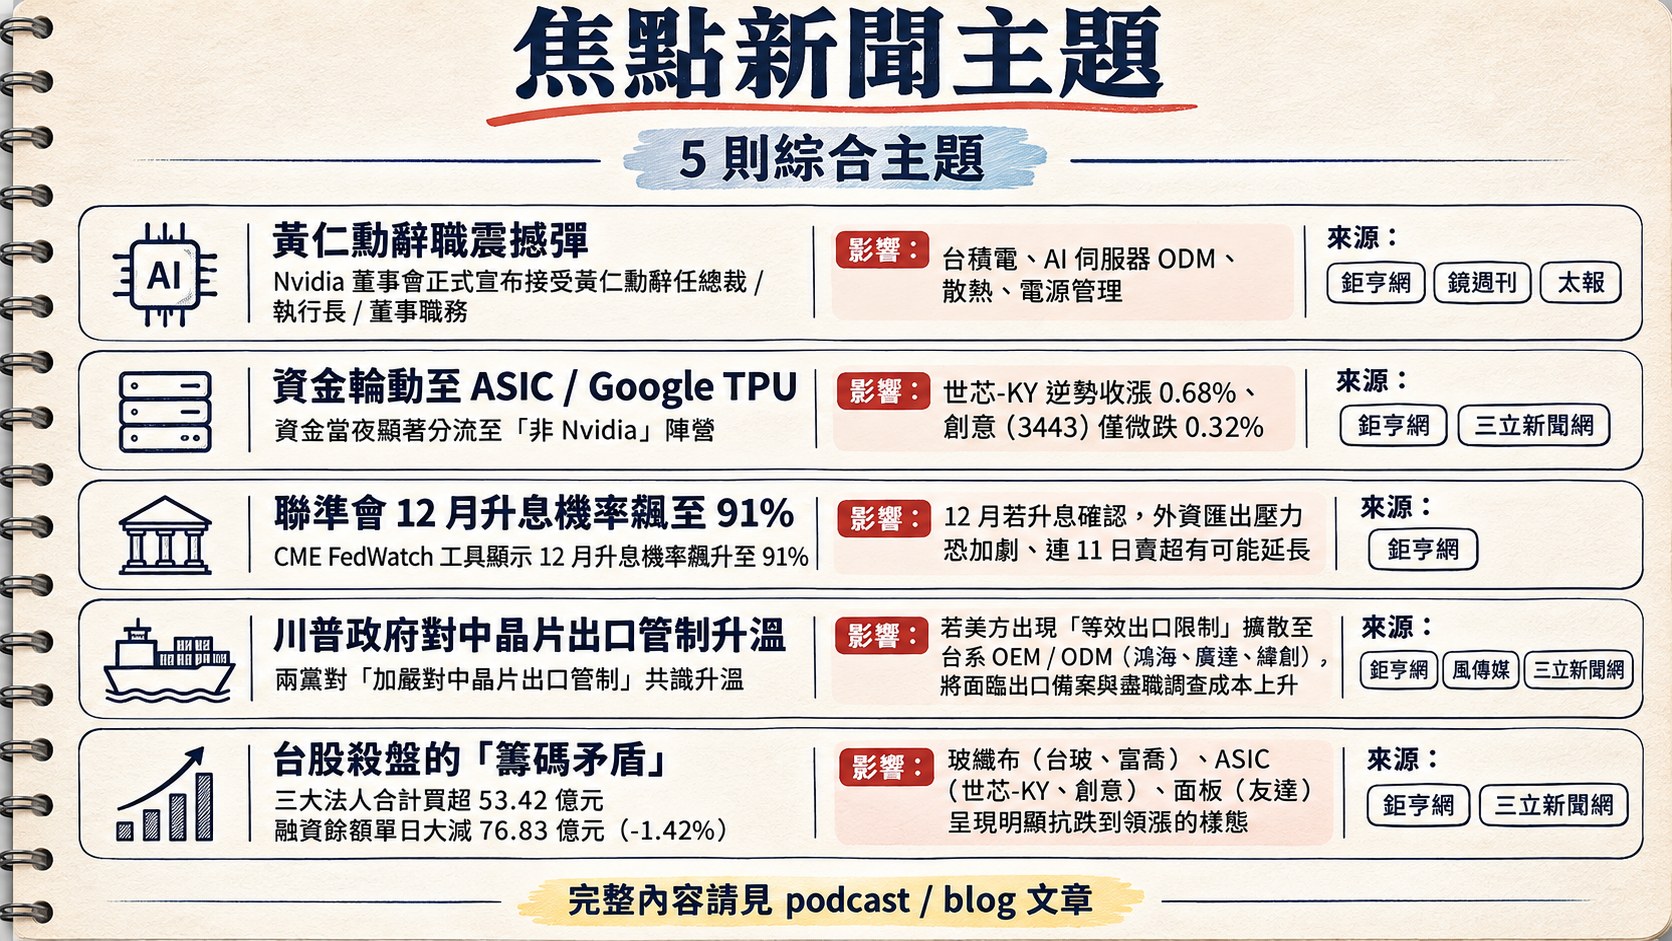
五、重點新聞回顧
1. 黃仁勳辭職震撼彈:Nvidia「創辦人溢價」一夕蒸發,台 AI 供應鏈同步再評價
一週內連環爆的「Alice 黃樂」緋聞 / 中國情報疑雲、《紐約時報》揭發與女性副總 Kimberly Powell 第二段婚外情、《路透》再爆第三段關係,於台北時間 2026-11-12 晚間 22:00 由 Nvidia 董事會正式宣布接受黃仁勳辭任總裁 / 執行長 / 董事職務,CFO Colette Kress 代理執行長,長期董事 Harvey Jones 擔任首任董事長。黃仁勳個人放棄 1.08 億美元未實現 RSU、盤中身家縮水 68 億美元。NVDA 美股收 166.19 美元、重挫 4.34%,台積電 ADR 同步跌 1.90% 至 405.49 美元 。
台股端的衝擊更劇烈:加權指數 2026-11-12 日間先於消息確認前便已重挫 1,165.28 點(-2.63%)至 43,091.87 點 ,法人將四族群列為承壓名單——台積電、AI 伺服器 ODM、散熱、電源管理。分析師警示新執行長恐放慢產品節奏、擴大韓系 CCL / PCB / 載板供應商滲透,壓縮台廠歷來的毛利與訂價優勢。後續觀察:下週 Nvidia 財報電話會議 Kress 的指引措辭、是否出現 H200 對中出口禁令導致的 50 億美元減損(Baird 推估)、以及台積電 ADR 溢價能否企穩。
2. 資金輪動至 ASIC / Google TPU:AMD、博通、聯發科概念接棒
缺了 Nvidia 的 AI 敘事主帥,資金當夜顯著分流至「非 Nvidia」陣營:AMD 單日飆漲 5.86%、收 585.30 美元 (William Blair 升至 Outperform);Alphabet 上漲 1.79% 受惠 Google TPU 8tx / 8i Max 題材;郭明錤直接點名 Google TPU 為「最大受惠者」、聯發科與博通為衍生受惠標的。台股端的呼應十分清晰——世芯-KY 逆勢收漲 0.68%、創意(3443)僅微跌 0.32%、聯發科早盤一度攻上 4,120 元,而 Nvidia 原生供應鏈的欣興、聯茂、健策、台燿、台光電單日跌幅達 8–10% 。
值得警惕的是,MSCI 季度調整同日宣布納入南電、景碩、台燿三檔 PCB 權值股、並調降台積電權重 0.25 個百分點,疊加「GPU 鏈重估」敘事,使載板族群同時遭遇「利多出盡 + 題材重估」雙重壓力。短線觀察:ASIC / TPU 輪動是「結構性轉向」還是「事件驅動性套利」,取決於 CSP 2027 年 ASIC 投片承諾與 Nvidia Rubin / Rubin Ultra 平台能否重拾市占信心。
3. 聯準會 12 月升息機率飆至 91%、美元創 19 個月新高
AI 權值股震盪之外,更強勁但較少被討論的宏觀訊號來自利率市場:CME FedWatch 工具顯示 12 月升息機率飆升至 91%,2 年期美債殖利率單日跳升 10.79 bps 至 4.835%、10 年期升 7.94 bps 至 5.068%,DXY 美元指數攻上 103.16、創 2025 年 4 月以來 19 個月新高。黃金同步重挫 2.29% 至 3,909 美元 / 盎司,高盛與野村均下調 2027 Q1 寬鬆預期、改喊「再升一碼」。美元/台幣匯率在台北時間 2026-11-13 清晨 05:30 報 32.994、單日走升 0.132(0.40%),為台股外資匯出壓力再添變數。
此外,Fed 主席 Warsh 公布 2027 年僅七次利率表決會議的新制、將 10 月 FOMC 改為「策略檢討」場次,意在降低每次會議的政策訊號干擾。這對台股意義有二:(a) 12 月若升息確認,外資匯出壓力恐加劇、連 11 日賣超有可能延長;(b) 匯率走弱雖對出口商有利,但科技大型股的外資評價模型將面臨折現率上修。
4. 川普政府對中晶片出口管制升溫、Nvidia 面臨國會質詢
黃仁勳辭職事件並未結束外部調查:眾議院議長 Johnson 公開表示兩黨對「加嚴對中晶片出口管制」共識升溫;眾議員 Mast 證實黃仁勳已同意於感恩節前於國會宣誓作證;白宮同時傳出研議撤換商務部長 Lutnick;司法部的三線調查(Nvidia 反壟斷、Megaspeed 走私、Supermicro 與黃樂相關產品)持續擴大。市場解讀為「H200 / H20 對中出口政策的政治天花板已下壓」。
對台灣供應鏈的傳導路徑可能走兩個方向:其一,中國雲端業者加速自研 ASIC / 國產替代,間接推升聯發科、世芯-KY、創意的客戶佈局;其二,若美方出現「等效出口限制」擴散至台系 OEM / ODM(鴻海、廣達、緯創),將面臨出口備案與盡職調查成本上升。11/12 盤前鴻海法說會上劉揚偉以「明年 AI 機櫃出貨高雙位數 + 擴大 NeoCloud 客群」反制出貨疑慮;經濟部長龔明鑫也公開發言「2027 年訂單量能比 2026 年大很多」。這類基本面防線能否延續,取決於下週 Nvidia 財報電話會議對地緣風險的揭露力度。
5. 台股殺盤的「籌碼矛盾」:三大法人反手買超、融資單日大減 76 億
雖然大盤重挫逾千點,籌碼結構卻與直覺相反:三大法人合計買超 53.42 億元 ,其中投信連 23 日買超、單日買進 125.68 億元 ,外資連 11 日賣超但單日僅倒出 6.85 億元 ,自營商則由買轉賣 65.41 億元。真正的賣壓來自槓桿端:融資餘額單日大減 76.83 億元(-1.42%)、融券餘額增加 1,503 張(0.72%),顯示本輪急殺以短線融資多單停損與空單搶進為主,而非法人籌碼的系統性撤退。
這個結構對於下一步盤勢有兩層意涵:(a) 若輝達下週財報與 Kress 指引不至於超跌,融資殺完後「短期底部」或已浮現;(b) 但外資連 11 日賣超、加上美元走強、12 月 Fed 升息預期攀升,長錢撤出的壓力未解,反彈高度恐受限於半年線。產業輪動方面,玻纖布(台玻、富喬)、ASIC(世芯-KY、創意)、面板(友達)呈現明顯抗跌到領漲的樣態,可視為「後 Nvidia 時代」的輪動主旋律試水溫。
六、當日總結
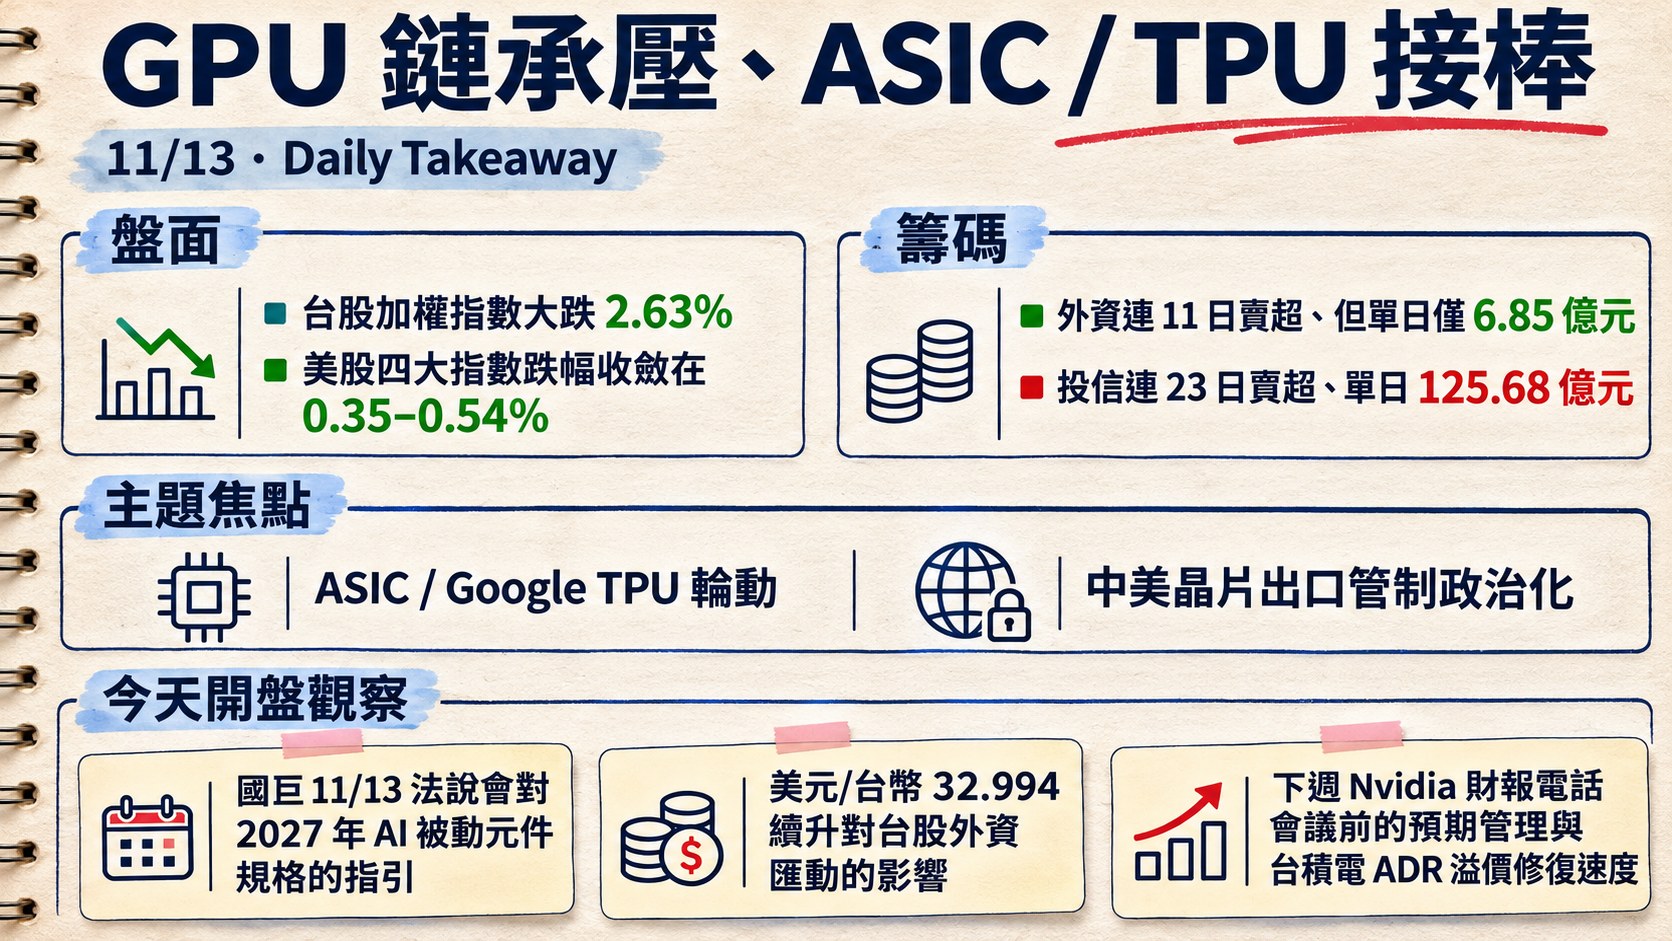
盤面: 台股加權指數大跌 2.63%、單日失守 43,100 點,成交 10,568 億元;美股四大指數跌幅收斂在 0.35–0.54%、SOX 受 NVDA -4.34% 拖累,但 AMD +5.86%、GOOGL +1.79% 顯示資金內部輪動劇烈,台美市場均呈現「GPU 鏈承壓、ASIC / TPU 接棒」的結構。籌碼: 外資連 11 日賣超、但單日僅 6.85 億元,投信連 23 日買超、單日 125.68 億元,三大法人合計反而買超 53.42 億元;融資餘額單日大減 76.83 億元(-1.42%),指向本輪急殺主要是短線槓桿多單停損、非法人籌碼撤離。主題焦點: 黃仁勳辭職後的「ASIC / Google TPU 輪動」與「中美晶片出口管制政治化」是最具後續延伸性的兩條主軸,短期內對聯發科、世芯-KY、創意、博通概念具正向題材,對欣興、台光電、台燿、健策構成持續重估壓力。今天開盤觀察: (1) 國巨 11/13 法說會對 2027 年 AI 被動元件規格的指引;(2) 美元/台幣 32.994 續升對台股外資匯動的影響;(3) 下週 Nvidia 財報電話會議前的預期管理與台積電 ADR 溢價修復速度。
🖼️ 一圖勝千文
💬 留言
不想登入 GitHub?直接寫信給我: ainnovator.li@gmail.com