股市 Overview — 2026-11-18(週三)
最近交易日: 2026-11-17(週二)
一、台股大盤摘要
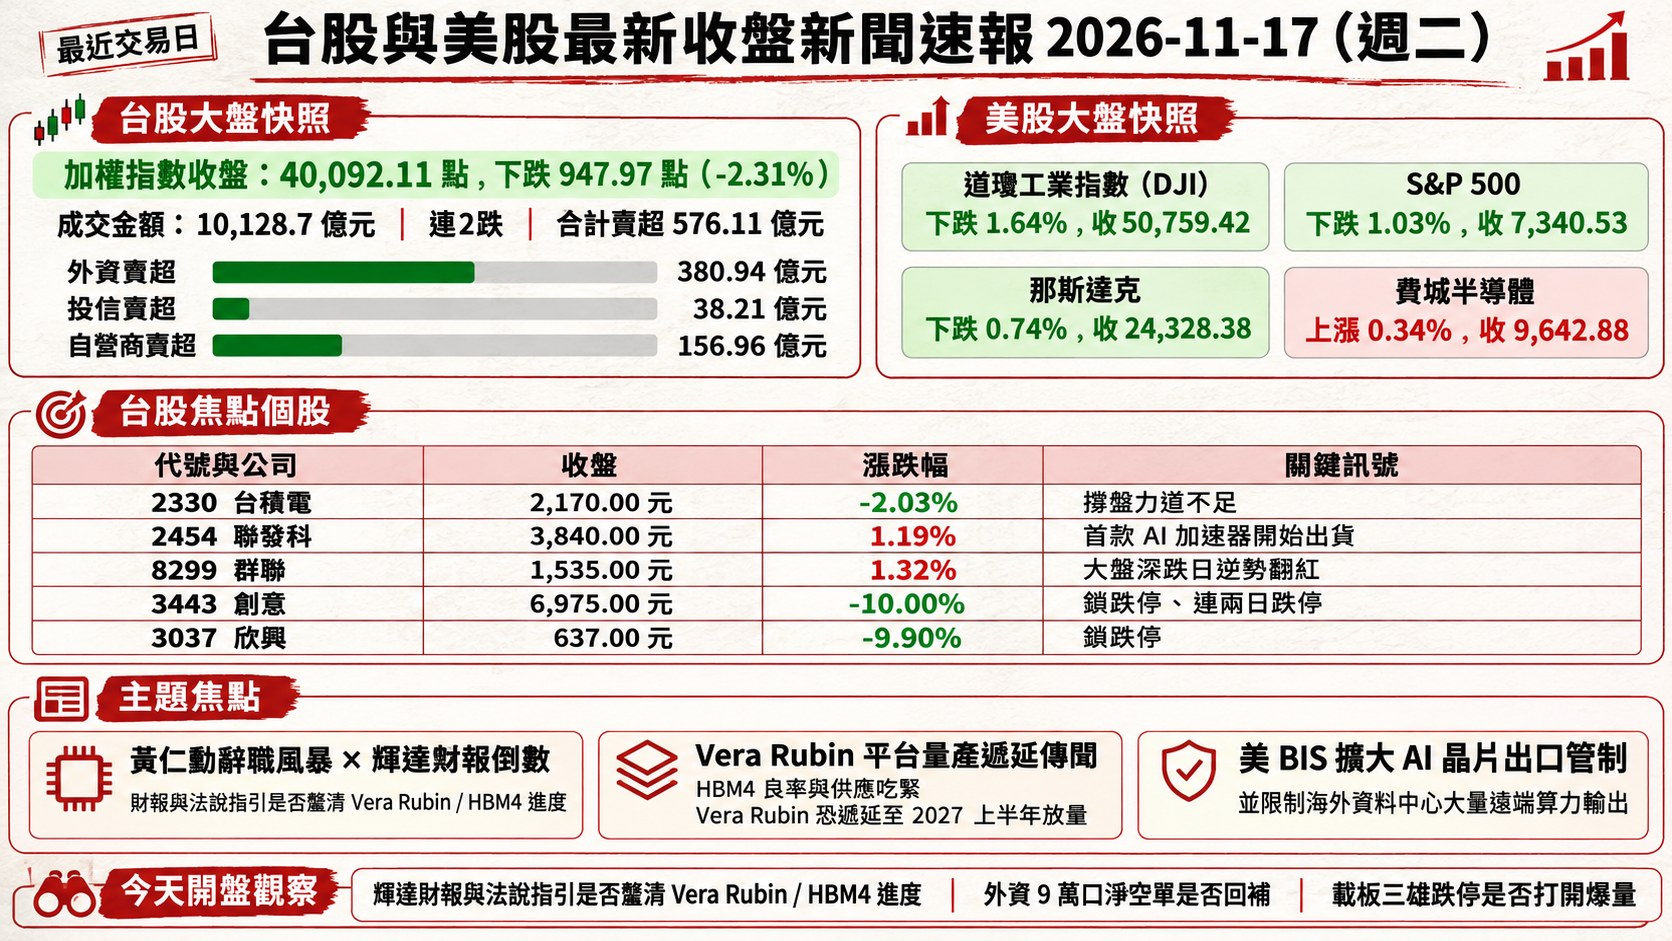
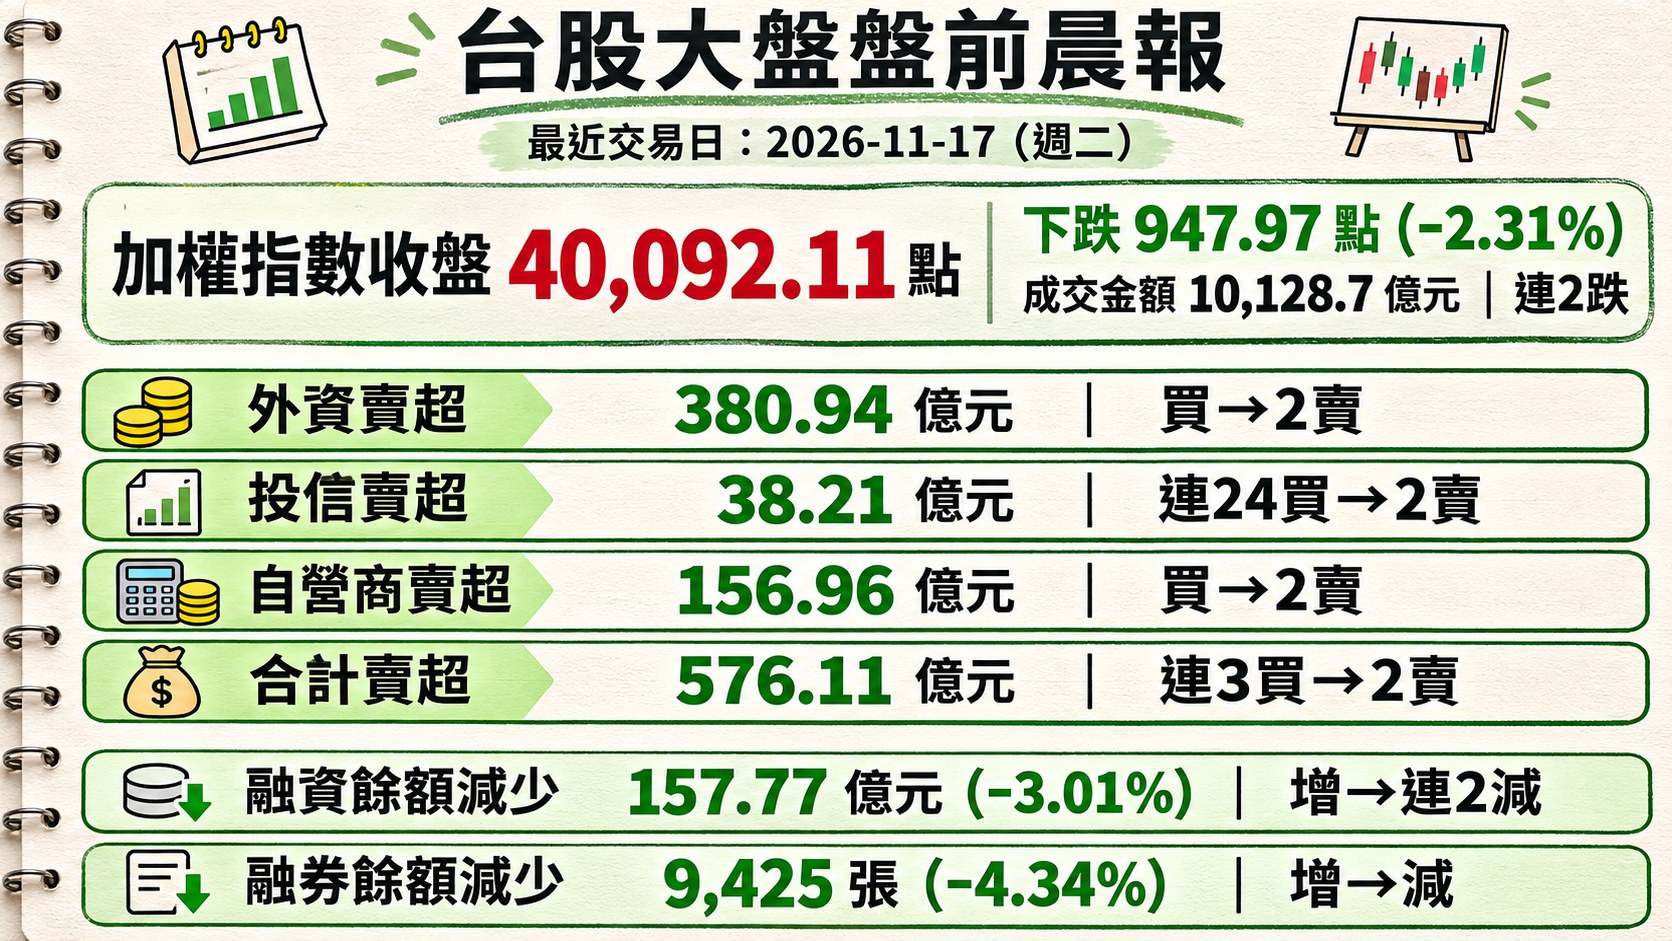
加權指數收盤: 40,092.11 點,下跌 947.97 點(-2.31%)。盤勢延續賣壓,呈「連2跌」。
成交金額: 10,128.7 億元
三大法人買賣超(億元):
- 外資賣超 380.94 億元 ;籌碼呈「買→2賣」
- 投信賣超 38.21 億元 ;籌碼由「連24買→2賣」
- 自營商賣超 156.96 億元 ;籌碼呈「買→2賣」
- 合計賣超 576.11 億元 ;合計籌碼由「連3買→2賣」
融資融券(前一交易日):
- 融資餘額減少 157.77 億元(-3.01%),呈「增→連2減」
- 融券餘額減少 9,425 張(-4.34%),呈「增→減」
融資連 2 日縮減、融券同步回補,顯示散戶槓桿已出現初步去化,但幅度相對當日跌勢仍屬有限,浮額清洗尚未完成。
二、台股焦點個股
1. 8299 群聯
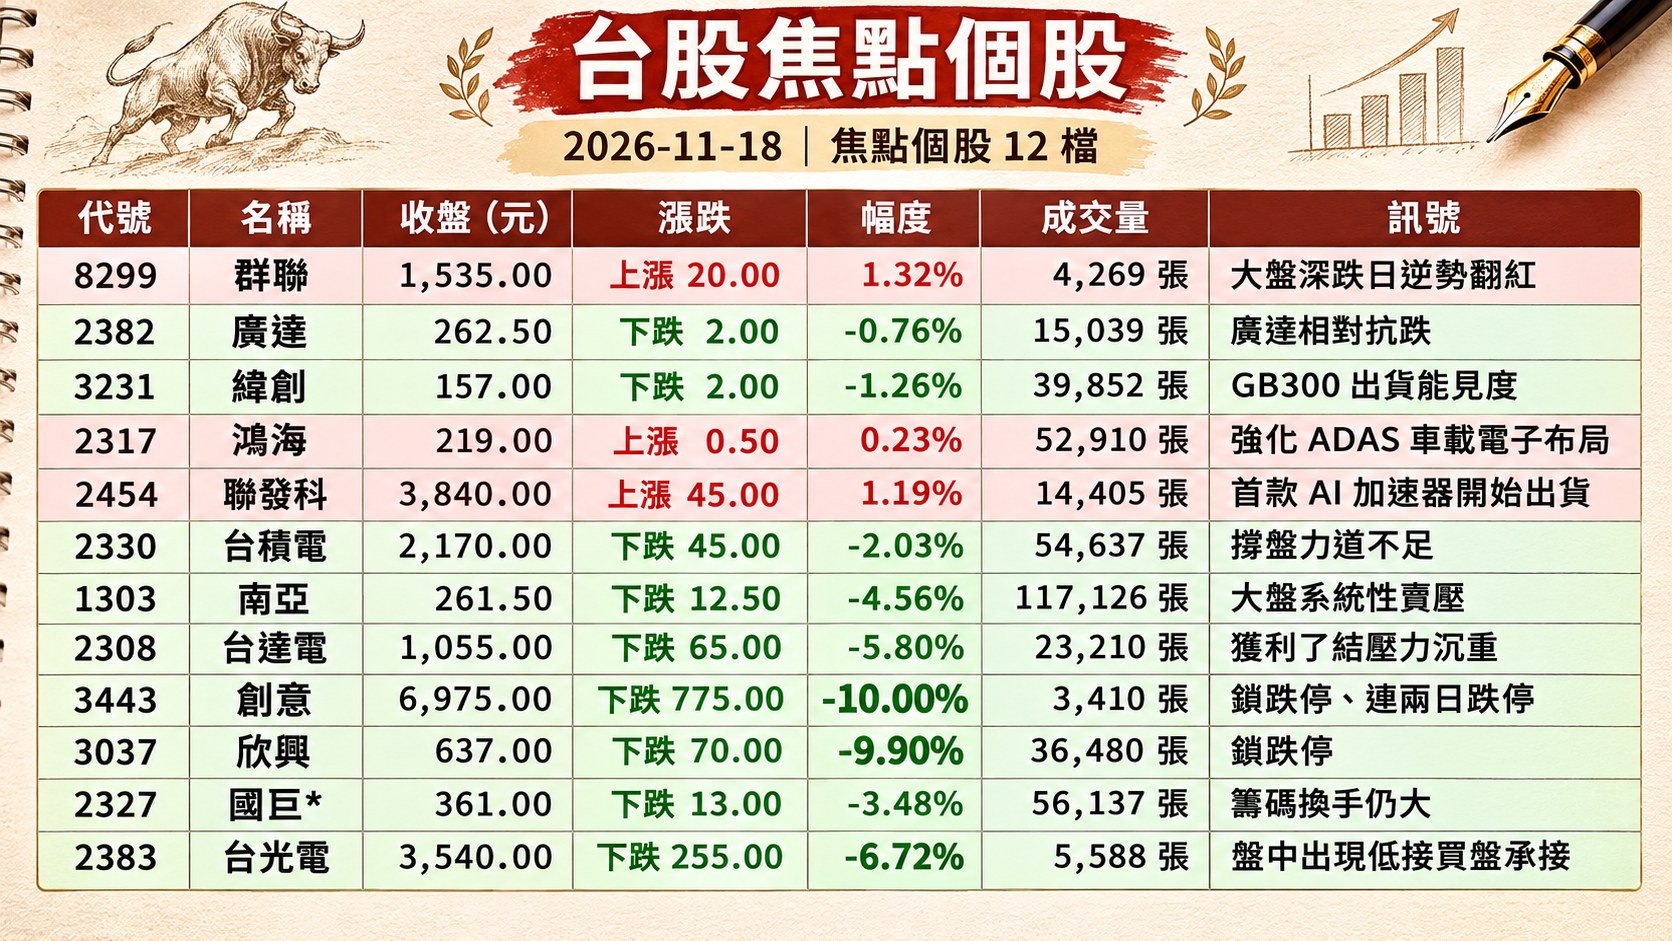
- 收盤 1,535.00 元,上漲 20.00(1.32%)
- 成交量: 4,269 張
新聞綜合: 大盤深跌日逆勢翻紅,是記憶體/控制晶片族群少數撐盤指標。據附檔新聞,群聯 Q3 單季 EPS 創下個股單季獲利冠軍(約 138 元),本次 11/17 盤中亦承接了部分外資對記憶體供應鏈的汰強留弱換手需求;盤勢震盪 1,747 點的架構下,群聯仍能收紅,反映 NAND 控制 IC 具利基題材的獨立性。後續觀察點在於 HBM4 / NAND Super-Cycle 的落實節奏,以及若輝達財報疑慮擴散,記憶體股是否能持續與 AI 高本益比股脫鉤。
2. 2382 廣達
- 收盤 262.50 元,下跌 2.00(-0.76%)
- 成交量: 15,039 張
新聞綜合: 美商務部 BIS 11/16 公布臨時最終規則,將馬來西亞、新加坡、泰國、印尼、巴西納入須申請許可的名單,並限制海外資料中心大量遠端算力輸出,雖廣達對外自評不直接受影響,族群情緒仍遭波及。盤面上廣達相對抗跌,主要受惠於 GB300 伺服器已進入大量交貨期以及 Vera Rubin 平台 4Q26 將開始出貨的訂單能見度;惟附檔多篇報導指出 Vera Rubin 平台因 HBM4 良率與主機板翹曲(Warpage)疑慮可能遞延至 2027 上半年量產,是後續需追蹤的最大逆風。
3. 3231 緯創
- 收盤 157.00 元,下跌 2.00(-1.26%)
- 成交量: 39,852 張
新聞綜合: 與廣達同為 AI 伺服器 ODM 代工龍頭,緯創本次跌幅優於大盤 2.31% 跌深。附檔新聞顯示,BIS 新一波出口管制雖未直接點名代工廠,但市場對美方「下一步可能嚴審台灣供應鏈」(謝金河觀察)仍抱疑慮,且輝達代理 CEO Colette Kress 傳將 OpenAI 俄亥俄資料中心案由 2,500 億美元砍至 1,200 億美元,拖累整條 AI 循環融資鏈條的訂單想像空間。惟緯創的 GB300 出貨能見度與 Vera Rubin 平台布局仍受分析師肯定,短線修正後是否展現底部支撐,須觀察 11/18 凌晨輝達財報與法說指引。
4. 2317 鴻海
- 收盤 219.00 元,上漲 0.50(0.23%)
- 成交量: 52,910 張
新聞綜合: 鴻海當日逆勢小漲,是 AI 伺服器組裝族群的重要撐盤指標。盤中最大驅動因子為公告以 72.4 億日圓(約 14.5 億台幣)收購 Sony 半導體車載相機模組事業部,強化 ADAS 車載電子布局;劉揚偉表態「美期中選舉短期不影響 AI 投資,明年 ASIC 伺服器成長可望優於 GPU」,為 ASIC 題材添柴火。此外,附檔也揭露鴻海的 GB300 伺服器已進入大量交貨期、Vera Rubin 預計 4Q26 開始出貨,鴻華先進首批台灣製純電車(Mitsubishi ASX VR-e)也啟航紐澳,形成多元題材護體。
5. 2454 聯發科
- 收盤 3,840.00 元,上漲 45.00(1.19%)
- 成交量: 14,405 張
新聞綜合: 大盤深跌日少數抗跌藍籌,盤中漲幅一度逾 4%,為多頭最重要的技術撐盤指標。催化因子是首款 AI 加速器開始出貨,並確認拿下第二家 ASIC 客戶,呼應劉揚偉「明年 ASIC 伺服器成長可能優於 GPU」的產業觀察,也讓資金在高基期 ASIC 設計服務(3443 創意、3661 世芯)崩跌時尋找替代題材。盤後聯發科另公告限制員工權利新股註銷完成變更登記,屬行政事項。短線觀察點為輝達財報後整體 AI 情緒的回穩與 ASIC 族群籌碼是否重新凝聚。
6. 2330 台積電
- 收盤 2,170.00 元,下跌 45.00(-2.03%)
- 成交量: 54,637 張
新聞綜合: 盤中由 2,270 元(+2.48%)翻黑收低,撐盤力道不足,市值跌至約 56.27 兆元;是帶動加權指數早盤震盪 1,747 點的核心籌碼來源。利多面:法人 2027 展望評估 N2 首年產出較 N3 高 45%、晶圓報價 2027 具 5%~10% 上漲空間、CoWoS 2027 底月產能擴至 22 萬片;入選川普即將宣布的「AI 國家隊」;11/16 八大公股行庫買超榜首(約 46 億元)。利空面:ADR 於台北時間 11/18 清晨收 359.69 美元,下跌 13.76(-3.68%),直接壓縮今日台股開盤表現想像空間。
7. 1303 南亞
- 收盤 261.50 元,下跌 12.50(-4.56%)
- 成交量: 117,126 張
新聞綜合: 成交量放大至 11.7 萬張、金額達 306 億元,為當日成交榜前段班;11/16 曾獲八大公股行庫買超約 10.6 億元,但 11/17 仍抵不過大盤系統性賣壓。南亞為塑化族群成分股,本次賣壓同時受到玻纖與高階銅箔基板(M9 CCL)升級循環資金撤出的連帶效應(同族群 1802 台玻、1815 富喬同步跌停),市場對 Vera Rubin 平台遞延造成的 AI 材料需求遞延疑慮,波及 AI 相關塑化上游。短線觀察 M9 CCL 升級族群能否企穩。
8. 2308 台達電
- 收盤 1,055.00 元,下跌 65.00(-5.80%)
- 成交量: 23,210 張
新聞綜合: 連兩日重挫、跌幅居權值股前段。基本面無疑慮:10 月營收 746.66 億元,月增 14.17%、年增 30.1%,創單月歷史新高;前 10 月累計 6,143 億元,年增 36.3%;董事會剛通過馬來西亞檳城新大型自動化電力與液冷基地案;AI 資料中心營收占比接近 50%。但在輝達財報與 Vera Rubin 遞延疑慮籠罩下,高基期電源/液冷股獲利了結壓力沉重,11/16 八大公股行庫雖已買超約 10.4 億元仍未能止跌。11/18 法說會為族群能否回穩的關鍵觀察事件。
9. 3443 創意
- 收盤 6,975.00 元,下跌 775.00(-10.00%)
- 成交量: 3,410 張
新聞綜合: 鎖跌停、連兩日跌停,股后地位動搖,是當日 ASIC 設計服務崩跌的指標性個股。核心利空為 Vera Rubin 平台量產遞延傳聞、輝達黃仁勳辭職風暴、與美 BIS 對東南亞/巴西擴大 AI 晶片管制的三重打擊;高本益比 ASIC 股在融資去槓桿與浮額殺出下承壓。短線止跌觀察須等到輝達財報釐清 Vera Rubin 進度,以及 ASIC 族群跌停打開並爆大量換手後,才有可能看到技術性反彈。
10. 3037 欣興
- 收盤 637.00 元,下跌 70.00(-9.90%)
- 成交量: 36,480 張
新聞綜合: 鎖跌停,波段高點 1,420 元起算已修正約 54%,為 ABF 載板三雄跌勢最深者(同族群景碩 -52%、南電 -49%)。主因 M9 高階銅箔基板與高層數載板升級循環資金撤出、Vera Rubin 遞延對 CoWoS 載板需求能見度帶來疑慮。新納入 00894(中信小資高價 30)成分股為結構性利多,但短線情緒面主導賣壓。觀察載板族群跌停打開並爆量,是「殺融資完畢」的必要訊號。
11. 2327 國巨*
- 收盤 361.00 元,下跌 13.00(-3.48%)
- 成交量: 56,137 張
新聞綜合: 當日跌幅相對權值股溫和,惟成交量 5.6 萬張顯示籌碼換手仍大。附檔新聞提及 2026 年累計違約交割案例中,國巨已有 3 起(與穩懋並列),顯示個股融資浮額去化壓力仍在。被動元件族群過去受惠 AI 伺服器與車用需求,但在大盤系統性修正下,資金難以獨善其身。
12. 2383 台光電
- 收盤 3,540.00 元,下跌 255.00(-6.72%)
- 成交量: 5,588 張
新聞綜合: CCL 龍頭開盤逼近跌停後,盤中出現低接買盤承接,是 M9 CCL 升級循環族群中體質相對護體者;同族群台燿(6274)、聯茂(6213)鎖跌停延續弱勢。台光電長期受惠於 AI 伺服器主機板升級至高階銅箔基板,實績基本面未變,但高本益比需配合 Vera Rubin 平台量產時點確認。11/18 開盤觀察低接買盤能否持續擴散至整個 M9 CCL 族群,是族群止跌的先行指標。
13. 3105 穩懋
- 收盤 481.00 元,下跌 31.00(-6.05%)
- 成交量: 38,088 張
新聞綜合: 砷化鎵代工龍頭,當日跌幅位居前段班。附檔新聞記載穩懋與國巨同列 2026 年累計違約交割 3 起,籌碼浮額清洗壓力沉重。穩懋基本面受惠衛星通訊、WiFi 7 與 AI 光通訊需求,但在大盤系統性賣壓下難獨撐。觀察指標:違約交割頻率能否收斂、以及融資餘額自 11/16 以來連 2 日縮減的去槓桿動能。
14. 2408 南亞科
- 收盤 329.00 元,下跌 11.00(-3.24%)
- 成交量: 50,988 張
新聞綜合: 記憶體族群當日跌幅相對權值股溫和,體現 NAND / DRAM Super-Cycle 的題材護體能力。Q3 單季稅後盈餘達 876 億元,為當季個股獲利榜第二(僅次台積電);本波同時入選 00913(兆豐台灣晶圓製造)、00896(中信綠能及電動車)、00894(中信小資高價 30)成分股,為結構性被動買盤加分。惟 HBM4 良率疑慮與 Vera Rubin 遞延傳聞對記憶體族群長期需求能見度構成短線雜音。
15. 3661 世芯-KY
- 收盤 3,595.00 元,下跌 65.00(-1.78%)
- 成交量: 4,607 張
新聞綜合: 當日跌幅較創意(跌停)顯著收斂,週線跌幅亦僅約 -1.51% ,為 ASIC 設計服務族群當日相對抗跌者。附檔新聞對 ASIC 題材長線仍屬正向(劉揚偉指明年 ASIC 伺服器成長可能優於 GPU),但短期受 Vera Rubin 遞延與高本益比獲利了結拖累。11/18 輝達財報後 ASIC 族群情緒分化(創意 vs 世芯)能否收斂,是觀察重點。
三、美股大盤摘要
美股交易日: 2026-11-17(us_market_data.json#date,即美股本次收盤所屬的交易日)。換算台北時間,本次收盤發生於 2026-11-18 凌晨。
四大指數漲跌:
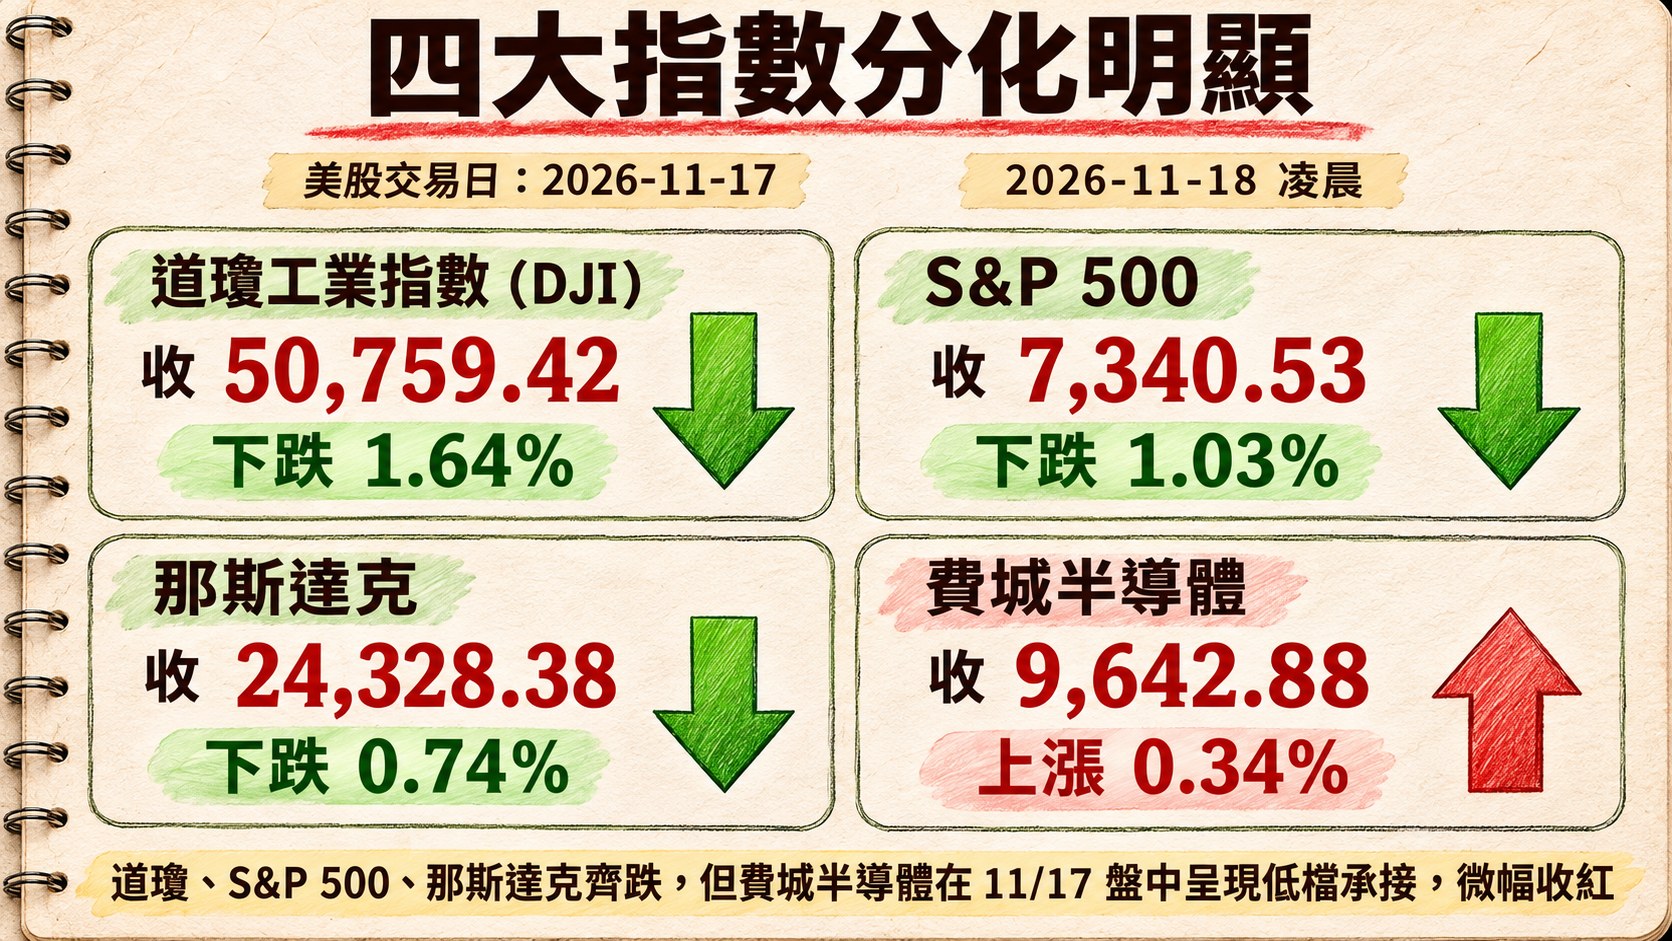
- 道瓊工業指數(DJI)下跌 1.64%,收 50,759.42
- S&P 500 下跌 1.03%,收 7,340.53
- 那斯達克下跌 0.74%,收 24,328.38
- 費城半導體上漲 0.34%,收 9,642.88
四大指數分化明顯:道瓊、S&P 500、那斯達克齊跌,但費城半導體在 11/17 盤中呈現低檔承接,微幅收紅,是 11/18 台股 AI 供應鏈能否止跌回穩的一線觀察訊號。惟台積電 ADR 當日仍重挫,對權值股開盤形成壓力(見下節)。
四、指標性美股
美股交易日: 2026-11-17(us_market_data.json#date;台北時間收盤於 2026-11-18 凌晨)
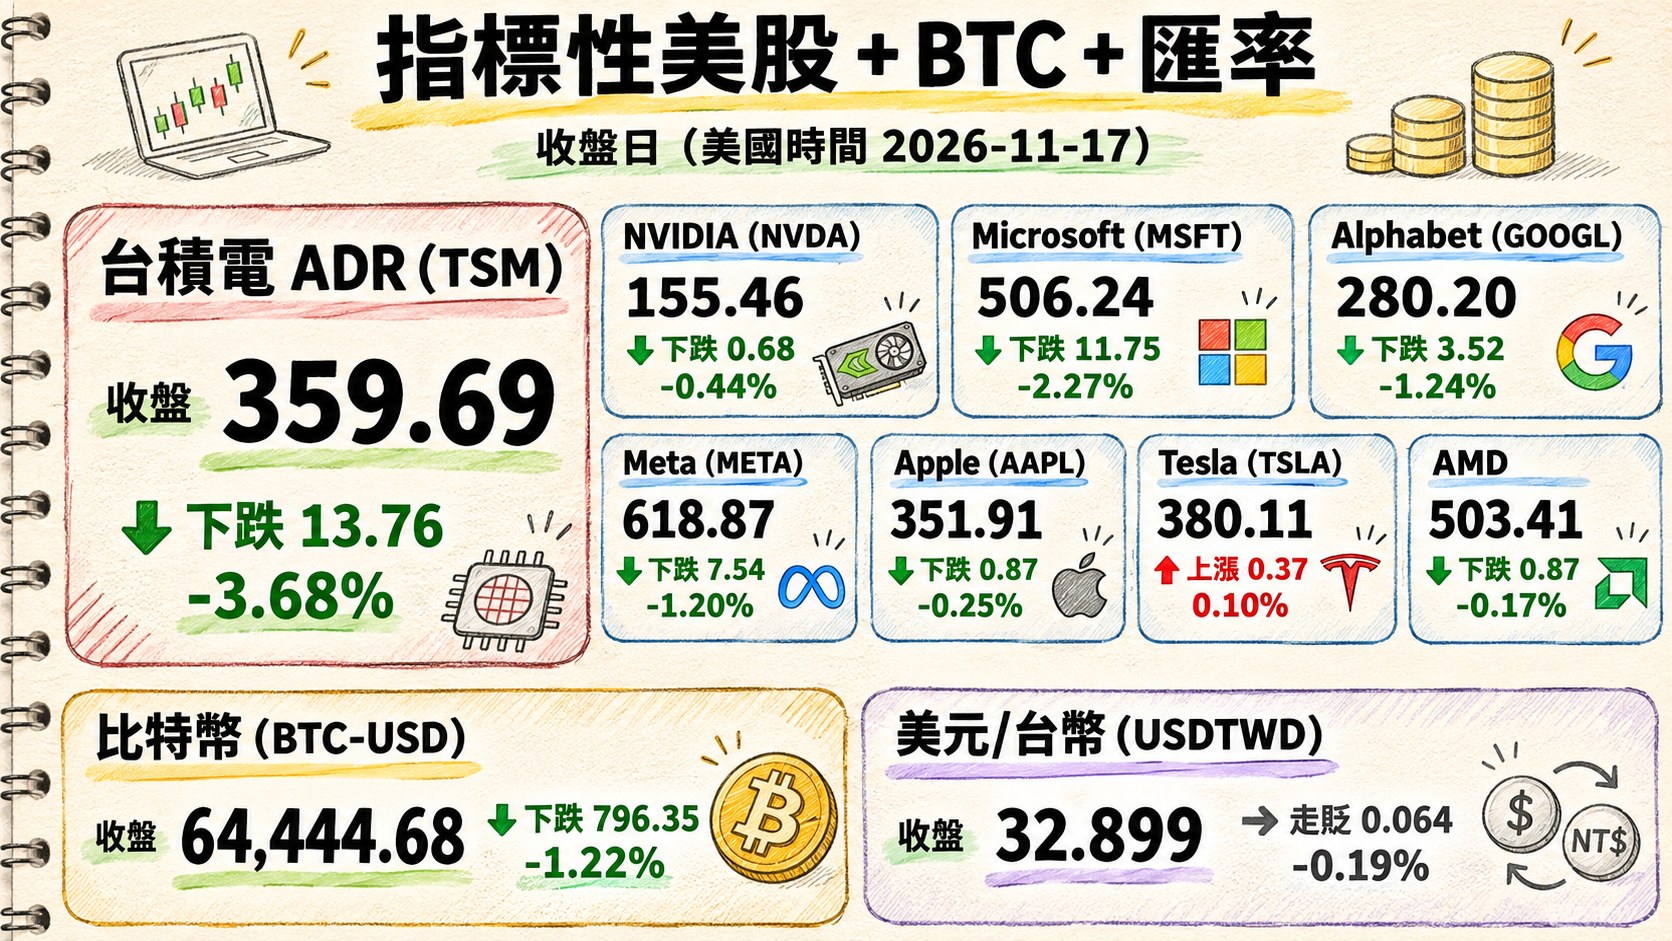
| 標的 | 收盤 | 漲跌 | 漲跌幅 |
|---|---|---|---|
| 台積電 ADR (TSM) | 359.69 | 下跌 13.76 | -3.68% |
| NVIDIA (NVDA) | 155.46 | 下跌 0.68 | -0.44% |
| Microsoft (MSFT) | 506.24 | 下跌 11.75 | -2.27% |
| Alphabet (GOOGL) | 280.20 | 下跌 3.52 | -1.24% |
| Meta (META) | 618.87 | 下跌 7.54 | -1.20% |
| Apple (AAPL) | 351.91 | 下跌 0.87 | -0.25% |
| Tesla (TSLA) | 380.11 | 上漲 0.37 | 0.10% |
| AMD | 503.41 | 下跌 0.87 | -0.17% |
| 比特幣 (BTC-USD) | 64,444.68 | 下跌 796.35 | -1.22% |
| 美元/台幣 (USDTWD) | 32.899 | 走貶 0.064 | -0.19% |
台積電 ADR 相對 11/17 台灣掛牌收盤價仍處折價,拖累 11/18 台股開盤表現想像空間;比特幣亦走弱,顯示整體風險性資產同步承壓。新台幣相對美元小幅走升,匯率面暫未成為額外壓力。
五、重點新聞回顧(主題焦點,整合敘事)
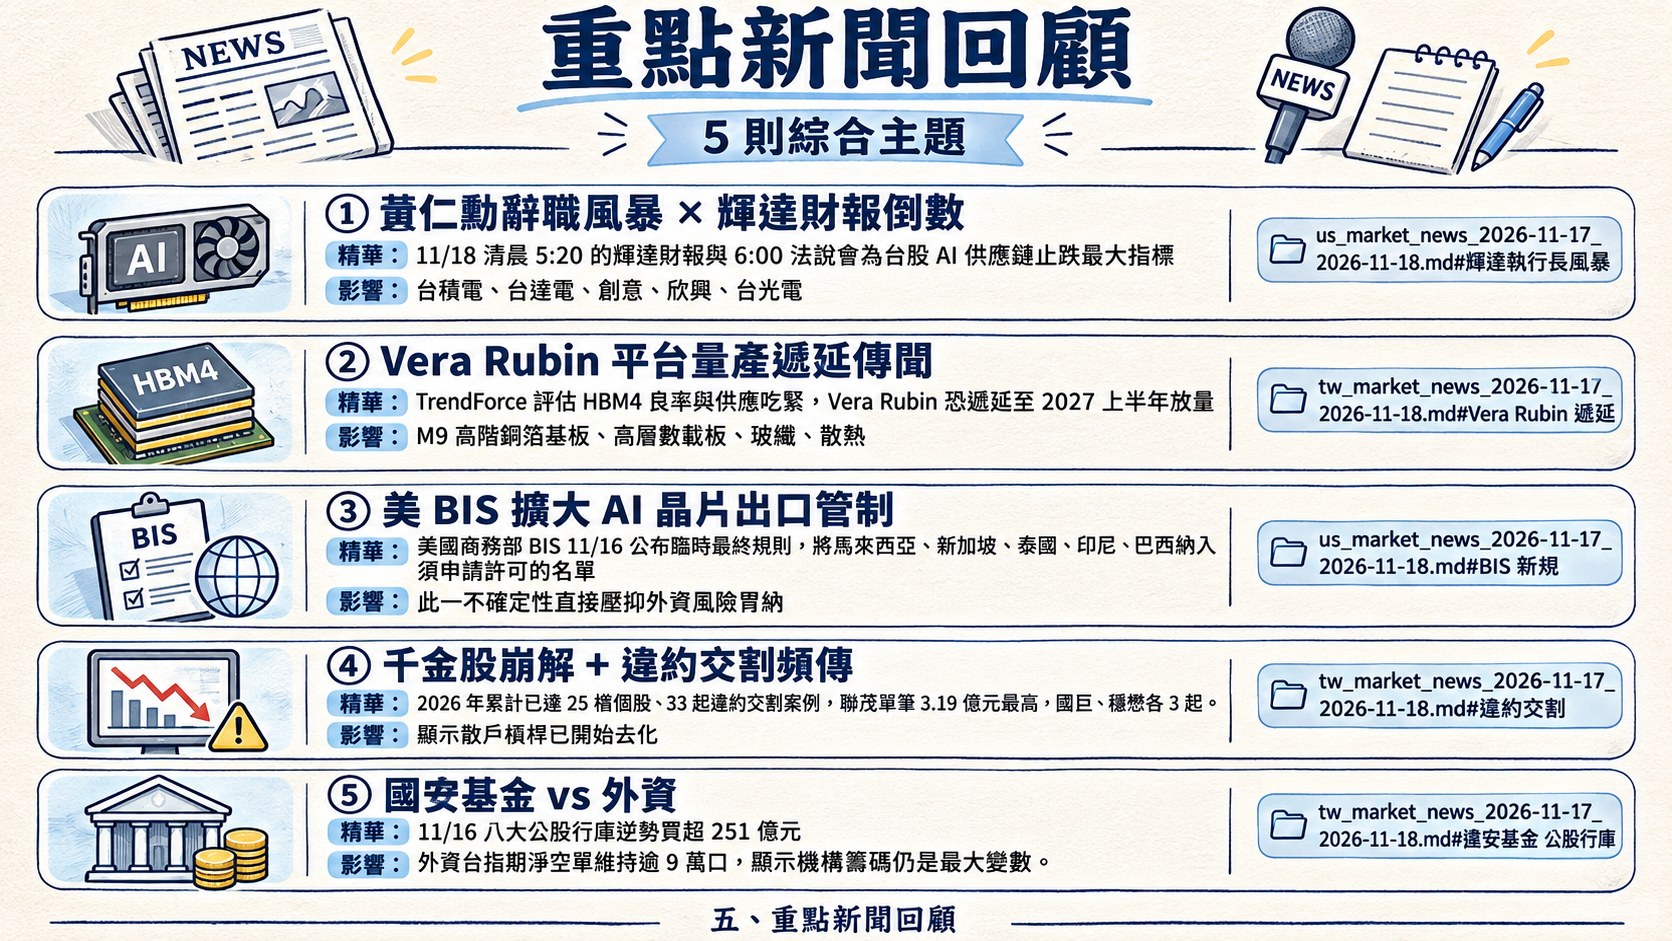
1. 黃仁勳辭職風暴 × 輝達財報倒數 — AI 樞紐節點的信任危機
此為籠罩 11/17 全台股情緒的最大「總樞紐」。輝達前執行長黃仁勳 11/12 因婚外情與國安疑慮(涉嫌協助中國經第三地取得受管制 AI 晶片)辭任,11/17 美東上午在 X 發文表態「願有條件回任 CEO」,但董事會、11/18 眾議院閉門聽證、12/1 外交委員會聯席會議與獨立調查結果才是關鍵變數。代理 CEO Colette Kress 立場較保守,傳曾將 OpenAI 俄亥俄資料中心案由 2,500 億美元砍至 1,200 億美元;財政部長貝森特於 FOX 公開反對黃仁勳回任、主張外部找人,白宮反中建置派聲勢抬頭。此事件直接引發對 CoreWeave、Nscale、Anthropic、Bloom Energy 等「輝達信用擔保 → 新雲端客戶 → 擴產訂單」循環融資鏈條會否斷鏈的疑慮。
11/18 清晨 5:20 的輝達財報與 6:00 法說會為台股 AI 供應鏈止跌最大指標,市場關注 2028 財年營收成長 70%、2030 年 AI 投資 3~4 兆美元長期展望能否維持。此主題同時波及所有含輝量重災股(台積電、台達電、創意、欣興、台光電、奇鋐、健策、日月光投控、大立光等),11/17 台積電盤中由 2,270 元翻黑收 2,170 元 是此情緒的典型縮影。
2. Vera Rubin 平台量產遞延傳聞 — 高階 AI 材料股的「超級提款機」殺盤
11/17 最直接的產業事件衝擊:TrendForce 評估 HBM4 良率與供應吃緊,Vera Rubin 恐遞延至 2027 上半年放量;外媒 Newsquawk 另引述「大尺寸晶片與主機板翹曲(Warpage)影響良率」的技術疑慮。消息讓資金大舉撤出 M9 高階銅箔基板、高層數載板、玻纖、散熱等高本益比零組件族群:3443 創意、3037 欣興、3653 健策、1802 台玻、1815 富喬同步鎖跌停 ;3017 奇鋐下跌 9.85%、2308 台達電下跌 5.80% 。ABF 載板三雄自波段高點腰斬(欣興 -54%、景碩 -52%、南電 -49%)。
族群中並非全面潰敗:2383 台光電盤中出現低接買盤承接 、2454 聯發科逆勢上漲 1.19% ,為資金尋找 ASIC 新題材的訊號。11/18 輝達財報若能澄清 Vera Rubin 進度正常、或以 GB300 填補空窗,將是族群止跌的先決條件;反之,南電/景碩跌停打開並爆量、融資浮額清洗完畢,是技術面的另一止跌訊號。
3. 美 BIS 擴大 AI 晶片出口管制 — 地緣政治黑天鵝升級
美國商務部 BIS 11/16 公布臨時最終規則,將馬來西亞、新加坡、泰國、印尼、巴西納入須申請許可的名單,並限制海外資料中心大量遠端算力輸出;時間點正值川習深圳會晤前夕(APEC 11/17-19)。CNN 另報導 NSA 機密網路故障、FAA 全美停飛、微軟 Outlook 當機疊加恐慌;華爾街日報爆出黃仁勳「親自協助中國規避禁運」進一步加深管制升級預期。Super Micro(SMCI)因 Megaspeed 關聯交易遭司法部調查,是美方對 AI 供應鏈執法強度提升的側面證據。
雖廣達 2382、緯創 3231、仁寶 2324、英業達 2356 均自評不直接受影響 ,資深觀察家謝金河示警「美方下一步極可能嚴審台灣供應鏈」,尤其是過去偷賣中國的廠商。此一不確定性直接壓抑外資風險胃納,呼應 11/17 外資賣超 380.94 億元 、台指期淨空單維持逾 9 萬口的保守態度。11/18 台指期結算日為此主題短線最大變數。
4. 千金股崩解 + 違約交割頻傳 — 融資去槓桿尚未完結
11/17 盤後櫃買中心公告旺矽(6223)、倉和(6538)違約交割達 6,502 萬元,其中旺矽金額 5,406 萬,為今年第二次違約。2026 年累計已達 25 檔個股、33 起違約交割案例,聯茂單筆 3.19 億元最高,國巨、穩懋各 3 起。股王信驊(5274)失守萬元大關(-8.56%,收 9,875 元,自 9 月高點 21,800 元腰斬),萬金股暫時歸零;千金股縮至 34 檔。
此主題與融資融券數據直接呼應:融資餘額減少 157.77 億元(-3.01%)呈「增→連 2 減」、融券餘額減少 9,425 張(-4.34%)呈「增→減」,顯示散戶槓桿已開始去化,但相對當日 2.31% 跌幅、合計法人賣超 576 億元,浮額清洗規模仍不足。瑞銀、高盛亦相繼調降台股投資評等。11/20~11/23(核心 11/21)法人視為「W 底破底翻」的技術轉折期,但需同步確認融資維持率、追繳戶數不再惡化。
5. 國安基金 vs 外資 — 政策面撐盤進場、信心喊話全面啟動
11/16 八大公股行庫逆勢買超 251 億元,集中台積電 46 億元、聯發科 28.2 億元、0050 達 27.4 億元,鴻海 11.6 億元、南亞 10.6 億元、台達電 10.4 億元 。11/17 盤面觀察早盤 5 分鐘內大盤急拉 1,747 點震盪,「國安基金 vs 外資對打」特徵明顯但追價力不足,最終仍收 -947.97 點 。
同日央行總裁楊金龍、證交所、凱基朱晏民同步喊話「超跌、台股明年可衝 55,000 點」,證交所亦強調融資維持率 165.98%、追繳戶 733 戶「尚屬和緩」,屬信心面全面動員。惟外資 11/17 賣超 380.94 億元、11/16 賣超 701.89 億元,連兩日累計賣超超過 1,080 億元;外資台指期淨空單維持逾 9 萬口,顯示機構籌碼仍是最大變數。11/18 開盤觀察點:公股行庫是否持續護盤、外資是否在 11/18 結算日後回補、以及輝達財報若優於預期能否帶動情緒反轉。
六、當日總結(takeaway)
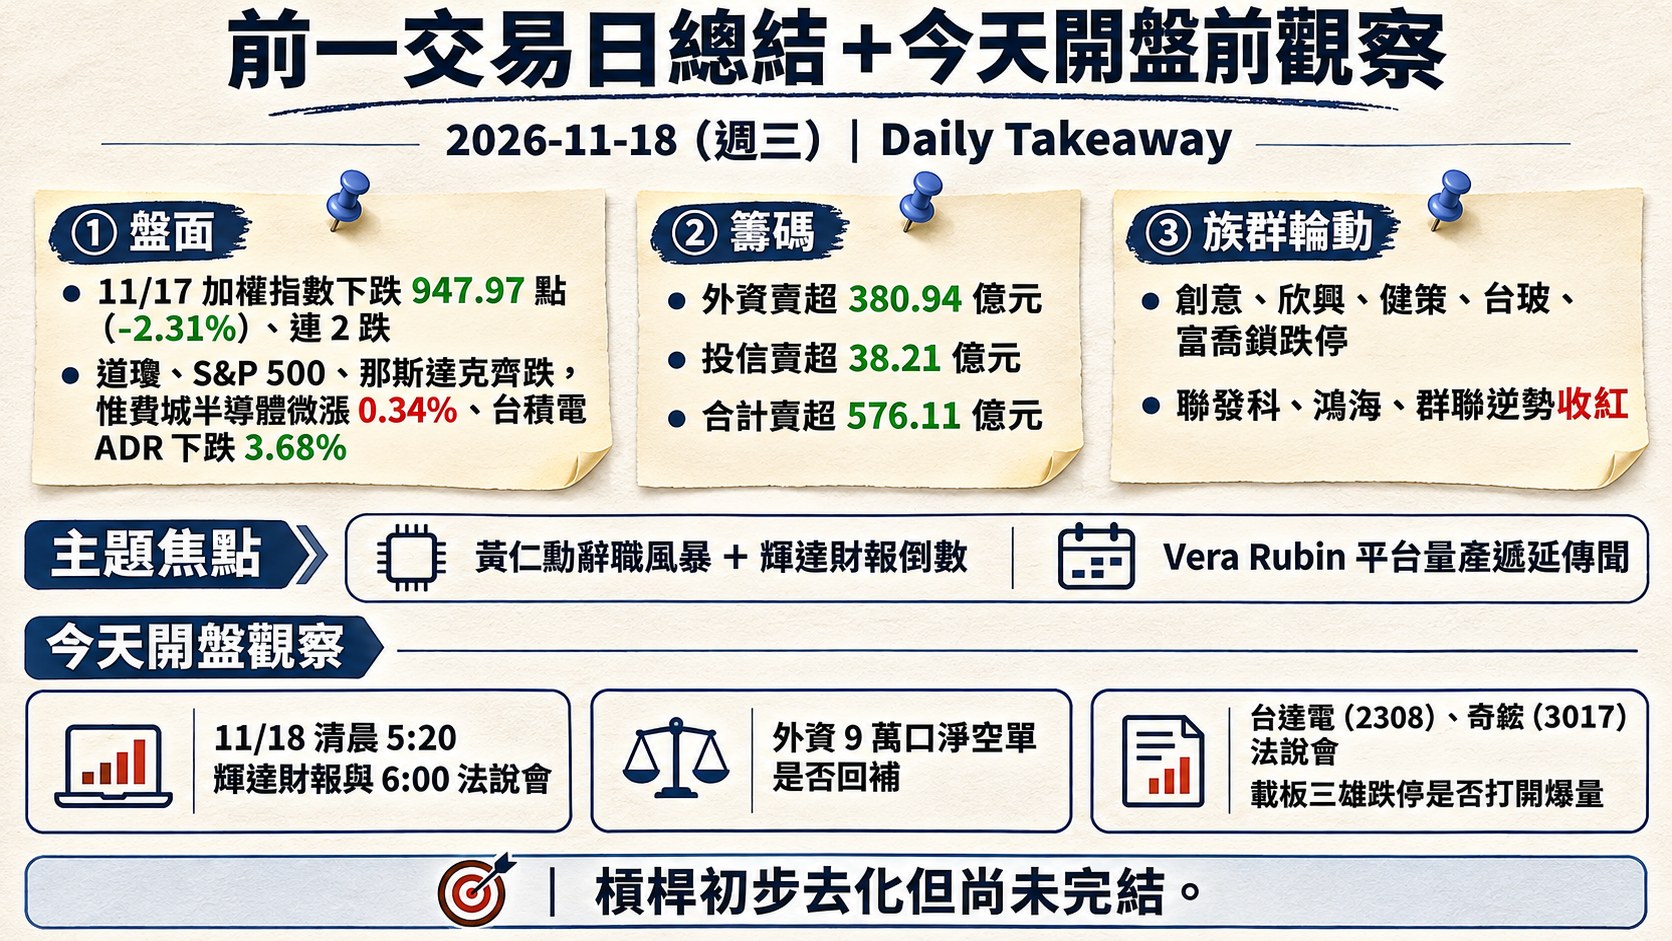
- 盤面: 11/17 加權指數下跌 947.97 點(-2.31%)、連 2 跌,成交 10,128.7 億元;美股 11/17 同步走弱,道瓊、S&P 500、那斯達克齊跌,惟費城半導體微漲 0.34%、台積電 ADR 下跌 3.68%,分化訊號混雜。台股焦點個股中創意、欣興、健策、台玻、富喬鎖跌停,奇鋐、台達電、台光電跌幅逾 5%;聯發科、鴻海、群聯逆勢收紅,是多頭僅存的撐盤指標。
- 籌碼: 外資賣超 380.94 億元(買→2賣)、投信賣超 38.21 億元(連 24 買→2 賣,動能轉折)、自營賣超 156.96 億元,合計賣超 576.11 億元。融資餘額減少 157.77 億元(-3.01%)呈「增→連 2 減」、融券餘額減少 9,425 張(-4.34%),槓桿初步去化但尚未完結。
- 主題焦點: 黃仁勳辭職風暴 + 輝達財報倒數、Vera Rubin 平台量產遞延傳聞,為當日最具後續延伸性的兩大主題;11/18 輝達財報與法說指引是否釐清 Vera Rubin / HBM4 進度,將決定 AI 供應鏈能否止跌回穩。
- 今天開盤觀察: (1) 11/18 清晨 5:20 輝達財報與 6:00 法說會對 Vera Rubin、2030 AI 展望、出口管制的回應;(2) 11/18 為台指期結算日,外資 9 萬口淨空單是否回補;(3) 台達電(2308)、奇鋐(3017)法說會對 AI 電源/液冷訂單能見度的最新口徑,以及載板三雄跌停是否打開爆量。
🖼️ 一圖勝千文
💬 留言
不想登入 GitHub?直接寫信給我: ainnovator.li@gmail.com