股市 Overview — 2026-11-09(週一)
最近交易日: 2026-11-06(週五)
一、台股大盤摘要
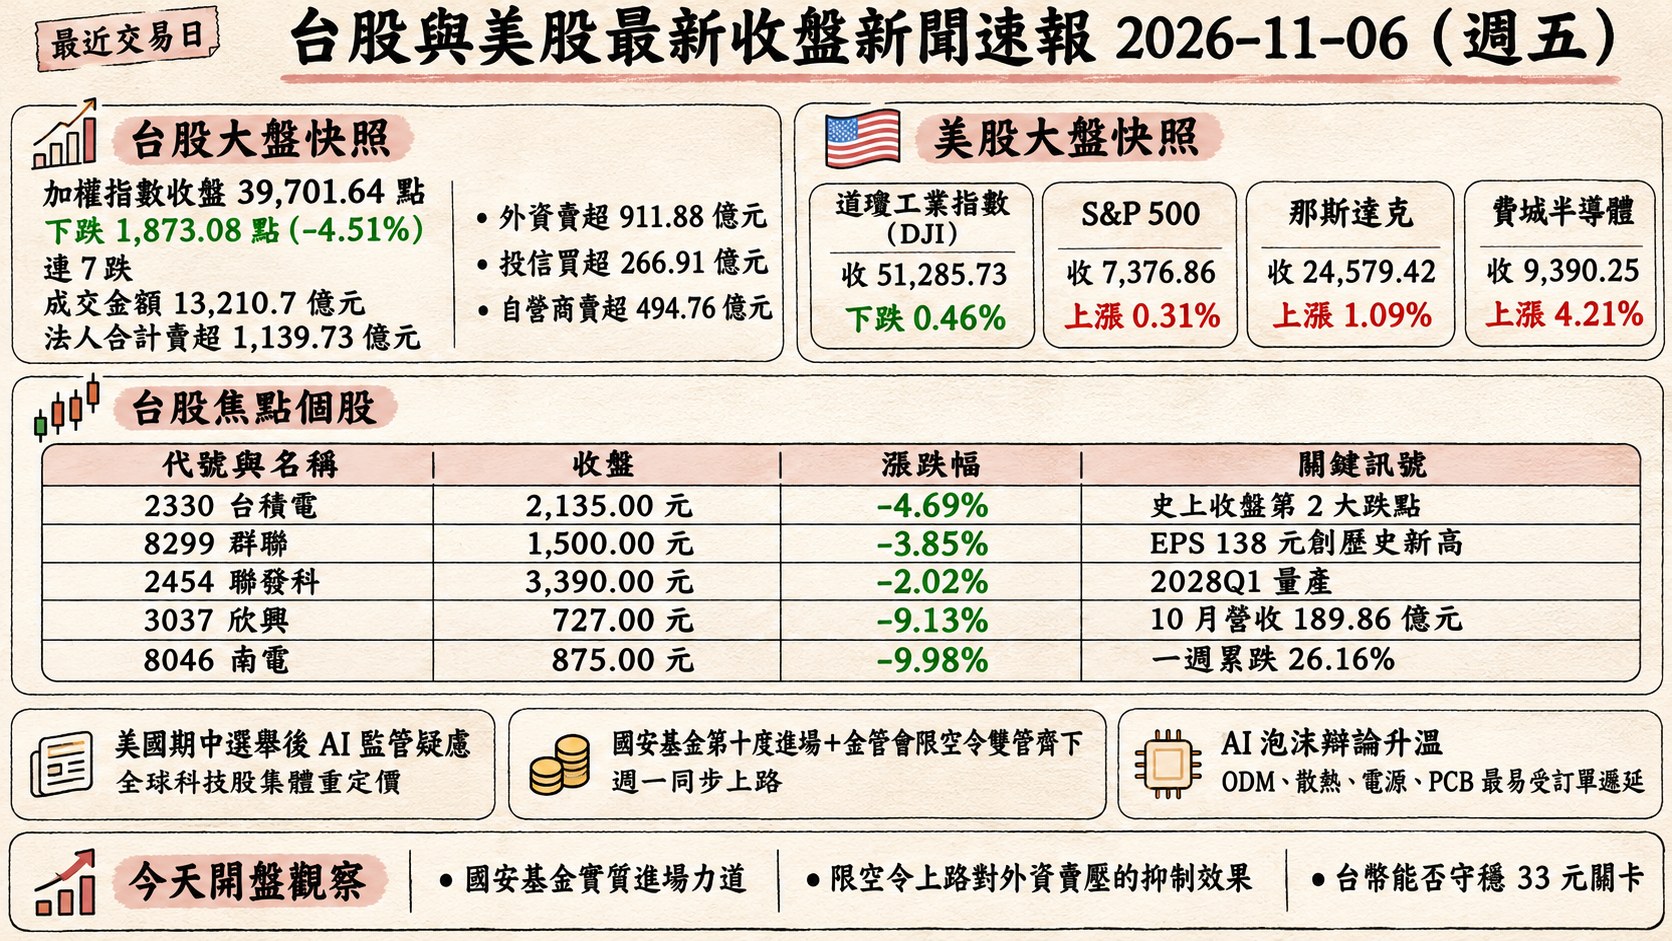
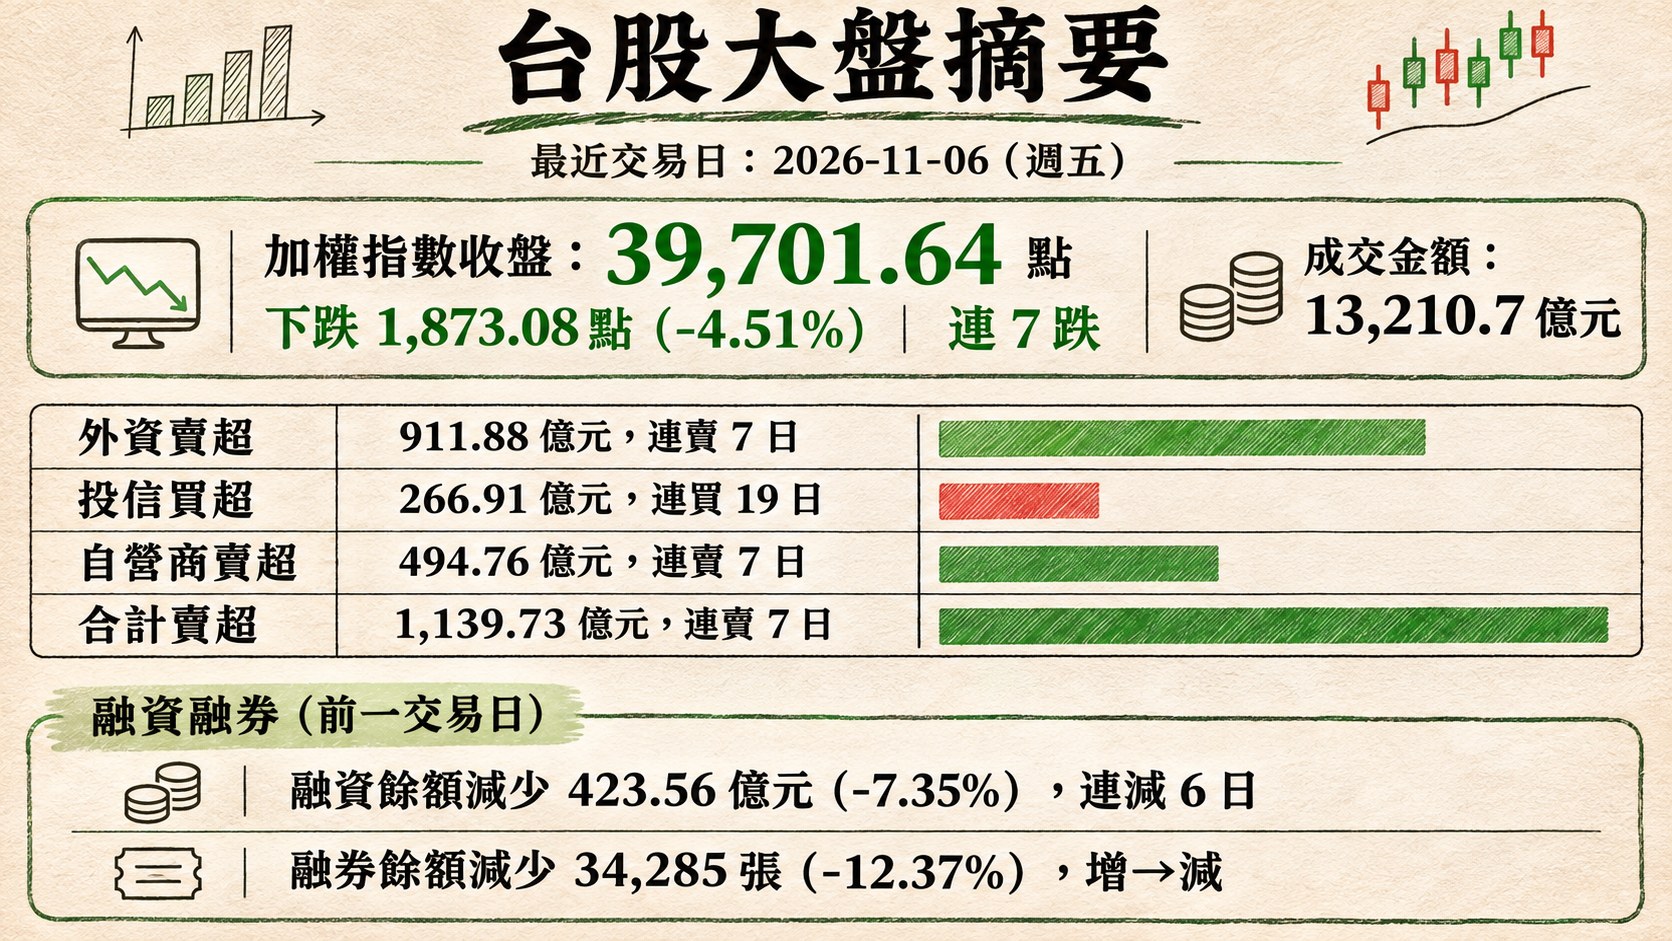
加權指數收盤: 39,701.64 點,下跌 1,873.08 點(-4.51%),連 7 跌
成交金額: 13,210.7 億元
三大法人買賣超(億元):
- 外資賣超 911.88 億元,連賣 7 日
- 投信買超 266.91 億元,連買 19 日
- 自營商賣超 494.76 億元,連賣 7 日
- 合計賣超 1,139.73 億元,連賣 7 日
融資融券(前一交易日):
- 融資餘額減少 423.56 億元(-7.35%),連減 6 日
- 融券餘額減少 34,285 張(-12.37%),增→減
二、台股焦點個股
1. 8299 群聯
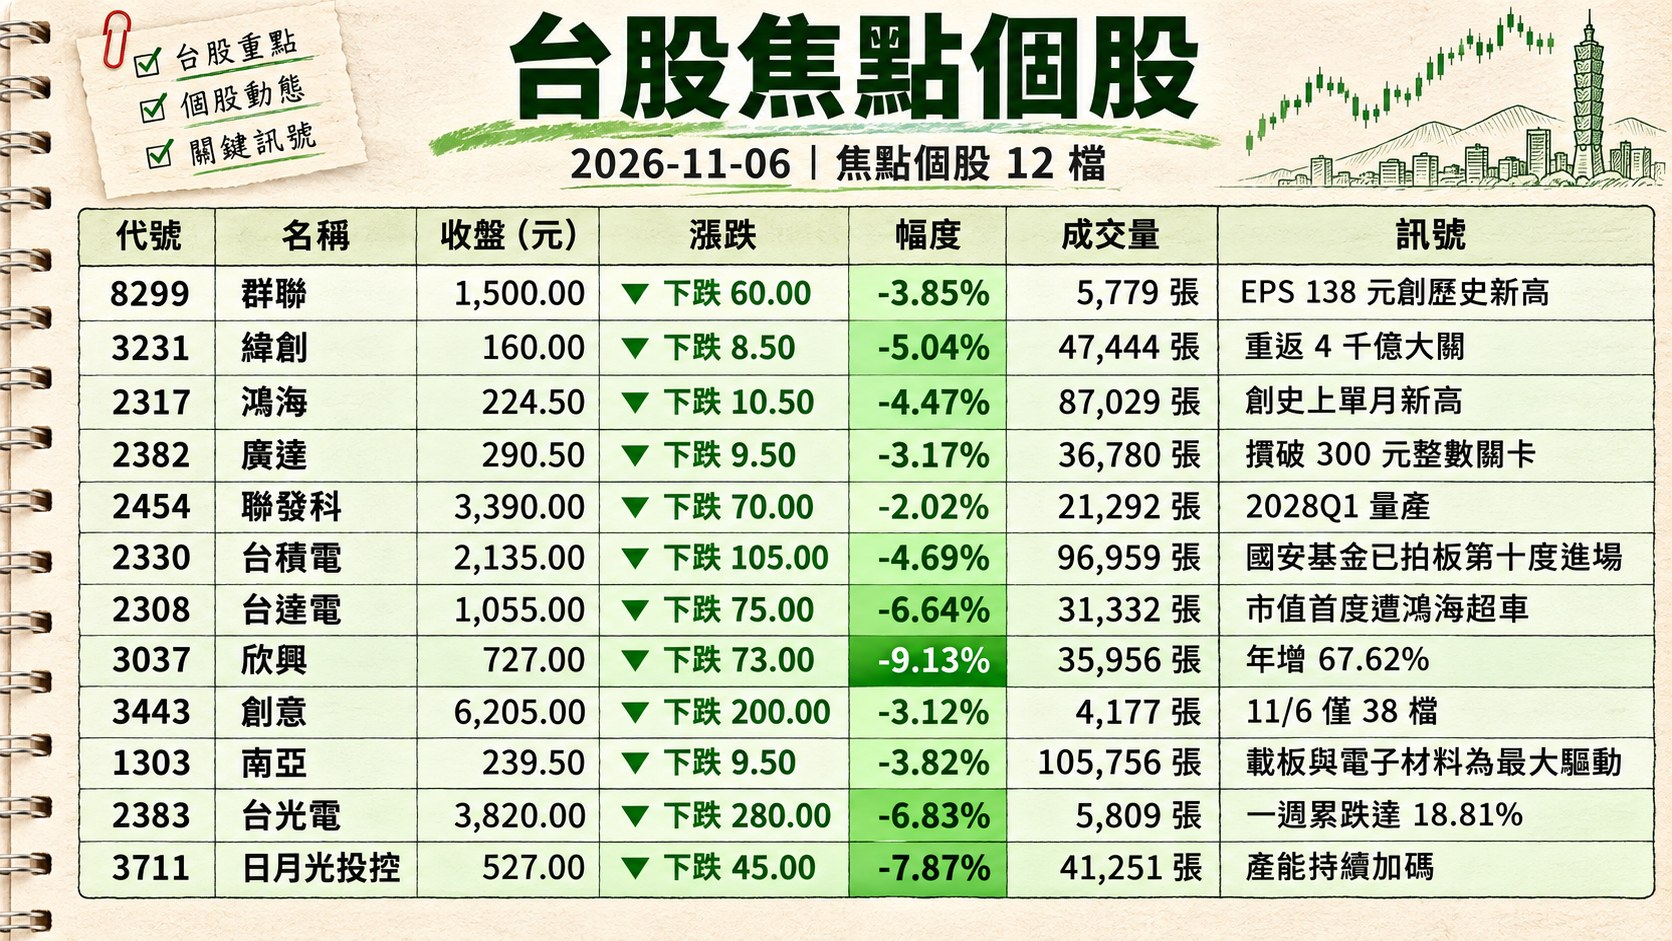
- 收盤 1,500.00 元,下跌 60.00(-3.85%)
- 成交量: 5,779 張
新聞綜合: 群聯 Q3 稅後大賺 305.48 億元、EPS 138 元創歷史新高,前三季 EPS 325.49 元賺逾 32 個股本;董事會同步拍板最高 46 億元買回 2,000 張庫藏股,執行長潘健成強調「用行動展現對未來信心」,未來半年擬招募 250 名工程師強攻 AI 應用。10 月營收 315.3 億元年增 346.27%,另取得營業用設備約 14.08 億元以因應算力需求。黑色星期五受大盤拖累回測千五整數關卡,但基本面數據仍為此波股災中少數同步展現「獲利爆發+資本紀律」雙動能的標的。
2. 3231 緯創
- 收盤 160.00 元,下跌 8.50(-5.04%)
- 成交量: 47,444 張
新聞綜合: 緯創 10 月營收 4,026 億元、月增 5.73%、年增 117.56%,重返 4 千億大關並寫下單月歷史次高;公司法說口徑指出 11、12 月 AI 伺服器拉貨動能「優於 10 月」,美國投資計畫維持不變。然而黑色星期五受美國期中選後 AI 資料中心政策疑慮波及,盤中一度跌停摜破 152 元,筆電出貨 120 萬台月減 20% 亦壓抑短線情緒。整體看,Q4 動能基本面並未轉弱,惟籌碼端需等待外資賣壓鬆動。
3. 2317 鴻海
- 收盤 224.50 元,下跌 10.50(-4.47%)
- 成交量: 87,029 張
新聞綜合: 鴻海 10 月營收達 1.3 兆元創史上單月新高,月增 12.66%、年增 45.73%,單月業績量能完全印證 AI 伺服器拉貨仍在加速;集團亦於 TASTI 2026 展覽展示新世代低軌衛星通訊布局。儘管黑色星期五受美資料中心政策變數衝擊 AI 伺服器供應鏈情緒拖累、股價收 224.5 元跌 4.47%,但鴻海仍是 Hyperscaler 核心 ODM 代工廠;分析師看 190-200 元為介入區,台達電市值已遭鴻海超車,反映短線資金輪動效應。
4. 2382 廣達
- 收盤 290.50 元,下跌 9.50(-3.17%)
- 成交量: 36,780 張
新聞綜合: 廣達受美國期中選舉後 AI 資料中心政策疑慮波及情緒,黑色星期五盤中一度跌 9%、終場收 290.5 元摜破 300 元整數關卡,董事長林百里身價單日蒸發逾 116 億元;外資 11 月以來累積賣超逾 8,651 張。廣達與鴻海、緯穎同屬 Hyperscaler 核心代工供應鏈,雖訂單能見度未傳出實質變化,但此波資料中心融資成本與速度被重新定價,ODM 系統廠的評價倍數短線首當其衝。
5. 2454 聯發科
- 收盤 3,390.00 元,下跌 70.00(-2.02%)
- 成交量: 21,292 張
新聞綜合: 聯發科於法說揭示 Q4 AI 加速器貢獻 25 億美元、Q4 營收預估 2,101-2,218 億元,第二代 AI ASIC 專案「未延遲」、2028Q1 量產,2027 年營業利益率上看 20%;CEO 蔡力行強調與輝達 NVLink Fusion 合作、封裝採英特爾 EMIB-T。黑色星期五盤中一度跌停至 3,115 元後急拉翻紅、終場僅收跌 2.02%,相較其他電子權值股展現明顯抗跌韌性,為當日少數留住買盤的大型 AI 設計廠。
6. 2330 台積電
- 收盤 2,135.00 元,下跌 105.00(-4.69%)
- 成交量: 96,959 張
新聞綜合: 台積電黑色星期五盤中跌停至 2,020 元創史上最大盤中跌點、終場收 2,135 元跌 105 元,為史上收盤第 2 大跌點;台股股東單週暴增 7.3 萬人、突破 326 萬戶大關,散戶接刀顯現。消息面傳出應輝達要求評估投入 3D DRAM 先進記憶體,由徐國晉主導(華邦電焦佑鈞評論「比較可能是謠言」);國安基金已拍板第十度進場、ADR 當夜反彈 6.33% 收 375.44 美元;經部修法開放火力 CCS 低碳電,台塑化與台電可直供台積電,中長期電力瓶頸有解。
7. 2308 台達電
- 收盤 1,055.00 元,下跌 75.00(-6.64%)
- 成交量: 31,332 張
新聞綜合: 台達電黑色星期五開盤跳空跌停 1,020 元、終場收 1,055 元跌 6.64%,鄭崇華家族父子 18.8 萬張身家單日蒸發 206 億元;股價累跌已逾腰斬、市值首度遭鴻海超車,散戶套牢苦主湧現。基本面方面,Q3 毛利率不如預期,法人目標價自 2,505 元下修至 2,140 元;董事會同步通過興建觀音廠土建工程由利晉承攬,總價 94.7 億元,中長期產能擴張未停。
8. 3037 欣興
- 收盤 727.00 元,下跌 73.00(-9.13%)
- 成交量: 35,956 張
新聞綜合: 欣興 10 月營收 189.86 億元、年增 67.62%,主係產能擴張與客戶訂單同步增加;然黑色星期五摔破千元大關、收 727 元跌 9.13%,為 ABF 載板與 AI 供應鏈遭殺最深的指標股之一。此波 AI 資料中心政策變數使電源、散熱、PCB/ABF 載板等中下游首當其衝遭訂單遞延疑慮打擊,欣興作為「AI 重要指標股」評價自高檔快速壓縮,後續觀察 MSCI 半年度調整(11/12 揭曉)是否帶來反向籌碼支撐。
9. 3443 創意
- 收盤 6,205.00 元,下跌 200.00(-3.12%)
- 成交量: 4,177 張
新聞綜合: 當日該股於蒐集來源中無相關新聞;黑色星期五收 6,205 元跌 200 元,於千金股普遍跌停賣壓中相對抗跌。此波盤勢「千金股俱樂部」由 6 月 51 檔縮至 11/6 僅 38 檔,台燿、宜鼎、AES-KY 等跌出千元,創意作為 ASIC 設計服務龍頭,評價倍數高檔收斂但尚未脫落權值重心。
10. 1303 南亞
- 收盤 239.50 元,下跌 9.50(-3.82%)
- 成交量: 105,756 張
新聞綜合: 南亞 10 月營收 349.4 億元、月增 1.5%、年增 64.6%,創近 55 個月新高;電子材料營收占比衝破 6 成達 61.5%、年增 104.7%,AI 伺服器需求強勁並已成為公司主要成長引擎,電子化合物材料量價齊揚。公司預期 11 月及第四季營收持續走高,載板與電子材料為最大驅動;11/9 將出席國票證券法說會釋出最新展望,為此波 PCB/載板鏈「跌深+基本面佳」組合之一。
11. 2383 台光電
- 收盤 3,820.00 元,下跌 280.00(-6.83%)
- 成交量: 5,809 張
新聞綜合: 當日該股於蒐集來源中無相關新聞;黑色星期五重挫 6.83%、收 3,820 元跌 280 元,於千金股及 AI 相關 CCL/PCB 鏈中跌幅居前,一週累跌達 18.81%,為此波外資砍殺幅度較大的 AI 供應鏈個股之一。後續觀察 MSCI 調整與資料中心政策變數的釐清節奏。
12. 3711 日月光投控
- 收盤 527.00 元,下跌 45.00(-7.87%)
- 成交量: 41,251 張
新聞綜合: 日月光投控黑色星期五重挫 7.87%、收 527 元跌 45 元,為當日 AI 重要指標股之一跌幅前段。消息面公司擴產腳步不停,子公司台灣福雷電子取得供營業用機器設備約 13 億元、ASE Singapore 同步取得愛德萬測試設備約 7,578 萬美元,顯示先進封裝與測試產能持續加碼。後續觀察 CoWoS 至 2027 底供給偏緊的結構面是否能撐住封測評價。
13. 2408 南亞科
- 收盤 343.50 元,下跌 16.50(-4.58%)
- 成交量: 63,199 張
新聞綜合: 南亞科黑色星期五收 343.5 元跌 4.58%,但籌碼面在重挫中逆勢亮眼:11/6 外資單日買超金額 18.96 億元,居全市第一,市場點名為下週反彈黑馬之一。公司母集團動向上,中環 10/29-11/5 處分南亞科 860 張獲利約 775 萬元,同期另取得 1,900 張、約 7.38 億元,顯示集團內部對記憶體超級週期仍具信心。
14. 2327 國巨*
- 收盤 374.00 元,下跌 30.50(-7.54%)
- 成交量: 54,141 張
新聞綜合: 國巨*黑色星期五收 374 元跌 7.54%,為被動元件族群跌幅領先股;若從 7 月高點 1,220 元計起,累計已自 404 元區間修正逾 6 折,一週累跌 24.97%,顯示整個被動元件族群正經歷獲利出場與評價重整的雙重壓力。後續觀察 Q4 ASP 展望與國際車用、AI 伺服器需求的落地節奏。
15. 2303 聯電
- 收盤 92.00 元,下跌 6.40(-6.50%)
- 成交量: 201,200 張
新聞綜合: 聯電黑色星期五現股開盤跳空跌停、終場收 92 元跌 6.5%,隔夜 ADR 漲 0.47 美元、漲幅 3.51%,折合台股約 90.77 元,顯示美系資金對成熟製程代工回補有限、台股仍須靠內資承接。本週台積電 10 月營收公布將牽動整體晶圓代工評價,聯電作為成熟製程龍頭,相對受惠於地緣政治分散產能需求,惟短線受 AI 政策情緒拖累尚未脫鉤。
16. 3008 大立光
- 收盤 4,480.00 元,下跌 45.00(-0.99%)
- 成交量: 3,796 張
新聞綜合: 大立光 10 月營收 58.46 億元創近一年高,月增 1%、年減 7%,惟公司示警 11 月出貨動能恐轉弱;黑色星期五雖盤中一度跌停,收盤僅跌 0.99%,與聯發科並列大盤抗跌多頭指標。籌碼面 11/6 外資買超 15.93 億元排名第二,顯示在 AI 類股殺盤時外資轉入「獲利落袋的非 AI 權值股」避風港。FAU 整合製造於 9 月試產通過客戶認證,明年中新廠量產,為新一代光學產品線挹注成長動能。
17. 1815 富喬
- 收盤 117.50 元,下跌 4.00(-3.29%)
- 成交量: 108,900 張
新聞綜合: 當日該股於蒐集來源中無相關新聞;黑色星期五收 117.5 元跌 3.29%,一週累跌 15.47%,於玻纖/電子材料族群因 AI 伺服器 CCL 概念帶動的中小型股中跌幅相對收斂。熱門成交量 108,900 張顯示市場對此類玻纖纖維漲價題材個股的投機動能尚未完全熄火。
18. 6669 緯穎
- 收盤 1,555.00 元,下跌 95.00(-5.76%)
- 成交量: 7,128 張
新聞綜合: 緯穎 Q3 營收 4,346 億元年增 62.9%、Q3 稅後淨利 233.64 億元、EPS 41.46 元均創歷史新高;前三季 EPS 94.04 元、獲利 524 億元已超越去年全年表現。10 月營收 1,651.32 億元月減 4.33%、年增 80.94%,單月歷史次高。董事會通過對美國子公司增資 2.5 億美元、馬來西亞子公司增資 2 億美元,產能全球化加速。黑色星期五受 Hyperscaler 代工鏈情緒拖累收 1,555 元跌 5.76%,但年初至今跌幅達 72.5% 使其列為「千金股殞落」首位之一。
19. 4958 臻鼎-KY
- 收盤 373.00 元,下跌 21.00(-5.33%)
- 成交量: 27,272 張
新聞綜合: 當日該股於蒐集來源中無相關新聞;黑色星期五收 373 元跌 5.33%,一週累跌 23.41%,與欣興、景碩、南電等 PCB/載板族群同樣遭 AI 資料中心政策不確定性殺出。後續觀察 11/13 美國 PPI、11/12 MSCI 半年度調整,以及 CoWoS 與先進封裝終端客戶的 2027 年展望能否穩定 PCB 鏈評價。
20. 3189 景碩
- 收盤 671.00 元,下跌 69.00(-9.32%)
- 成交量: 15,102 張
新聞綜合: 景碩 10 月營收 53.68 億元、年增 49.05%,累計前 10 月年增 35.37%,基本面連續多月以 40%+ 速度加速;Q3 EPS 4.60 元年增 513.33% 已發布於注意交易資訊公告中。黑色星期五重挫 9.32%、收 671 元跌 69 元,位列 ABF 載板鏈跌幅最深者之一,但法人圈點名其有望納入 MSCI 半年度調整(11/12 揭曉),籌碼面具反向支撐可能。
21. 8046 南電
- 收盤 875.00 元,下跌 97.00(-9.98%)
- 成交量: 11,510 張
新聞綜合: 當日該股於蒐集來源中無相關新聞;黑色星期五盤後直接跌停鎖死、收 875 元跌 9.98%,為 ABF 載板三雄(欣興、景碩、南電)當日跌幅最深者,一週累跌 26.16%。法人圈點名南電與景碩有望納入 MSCI 半年度調整(11/12 揭曉),若正式納入可望帶來被動買盤,為此輪跌深族群的關鍵反向催化。
22. 2344 華邦電
- 收盤 120.50 元,下跌 7.00(-5.49%)
- 成交量: 82,786 張
新聞綜合: 華邦電董事長焦佑鈞法說口徑成本週記憶體族群關鍵訊號:2026 年員工平均獎金約 30 個月、12 月配發每股 2 元現金股利,為股東回饋力道歷史高點。公司看好 2027-2028 年資料中心建置無虞,但警示 2029 年資金限制恐為景氣轉折;明確點出「百業蕭條、AI 一枝獨秀」並示警記憶體漲價有極限。對台積電傳跨入 3D DRAM 的市場謠言,焦佑鈞以同業身分評論「比較可能是謠言」。高雄廠 Module B2 資本支出 731.63 億元正為 2030-2031 年多頭備產能。
三、美股大盤摘要
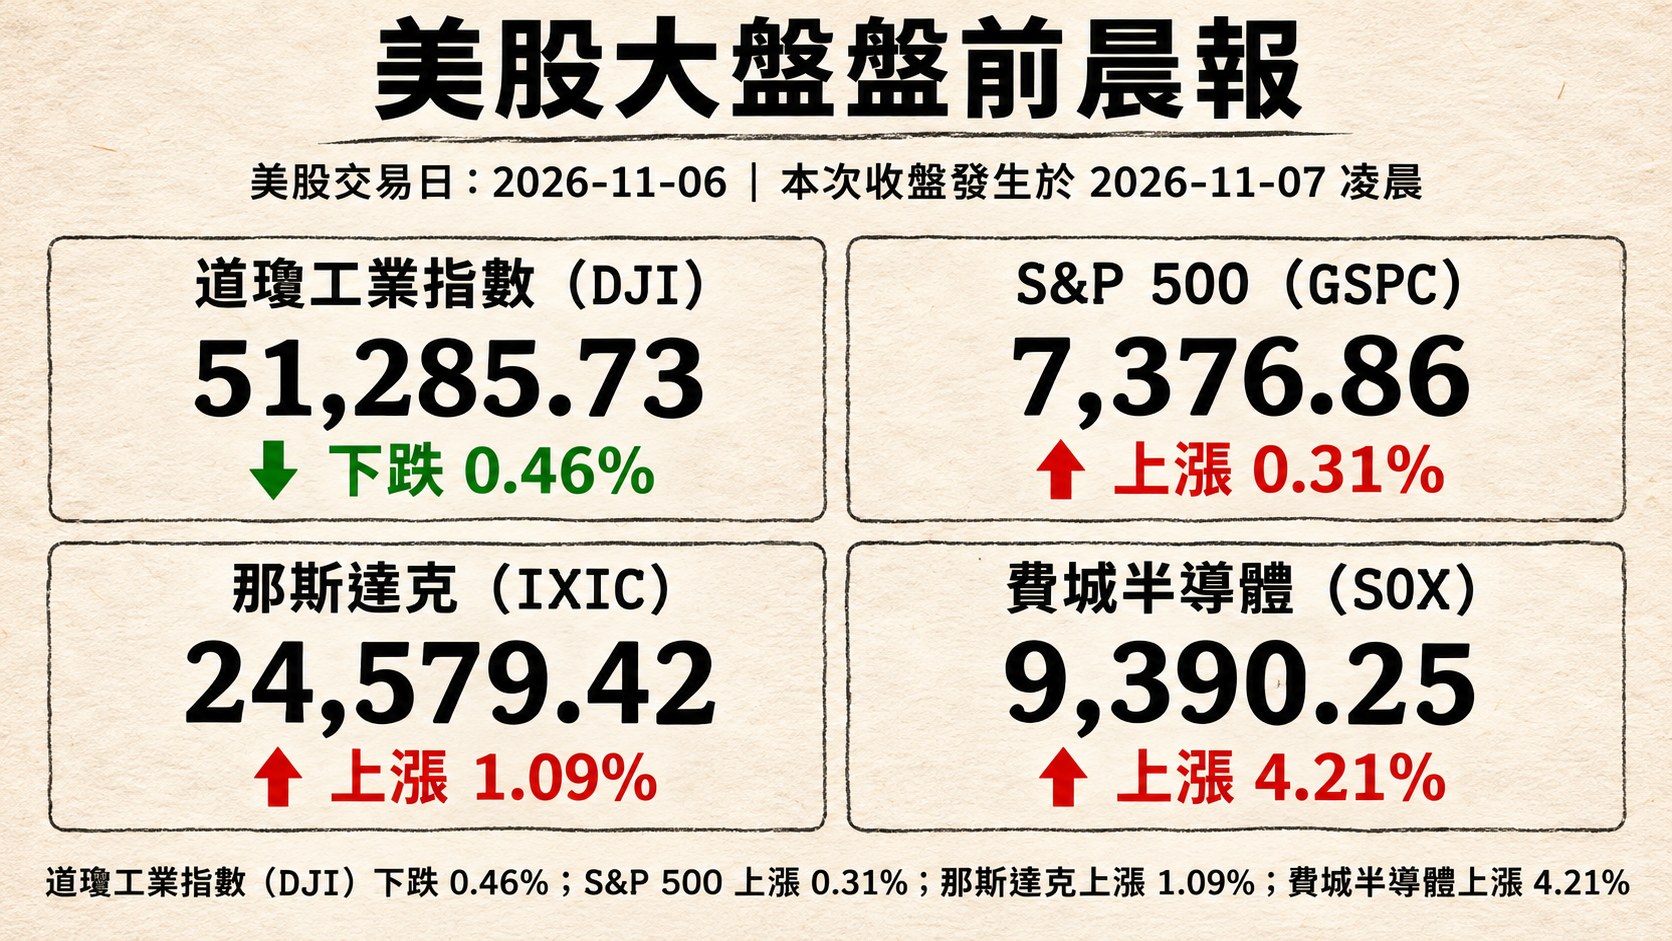
美股交易日: 2026-11-06(us_market_data.json#date,即美股本次收盤所屬的交易日)。換算台北時間,本次收盤發生於 2026-11-07 凌晨。
四大指數漲跌:
- 道瓊工業指數(DJI)下跌 0.46%,收 51,285.73
- S&P 500 上漲 0.31%,收 7,376.86
- 那斯達克上漲 1.09%,收 24,579.42
- 費城半導體上漲 4.21%,收 9,390.25
四、指標性美股
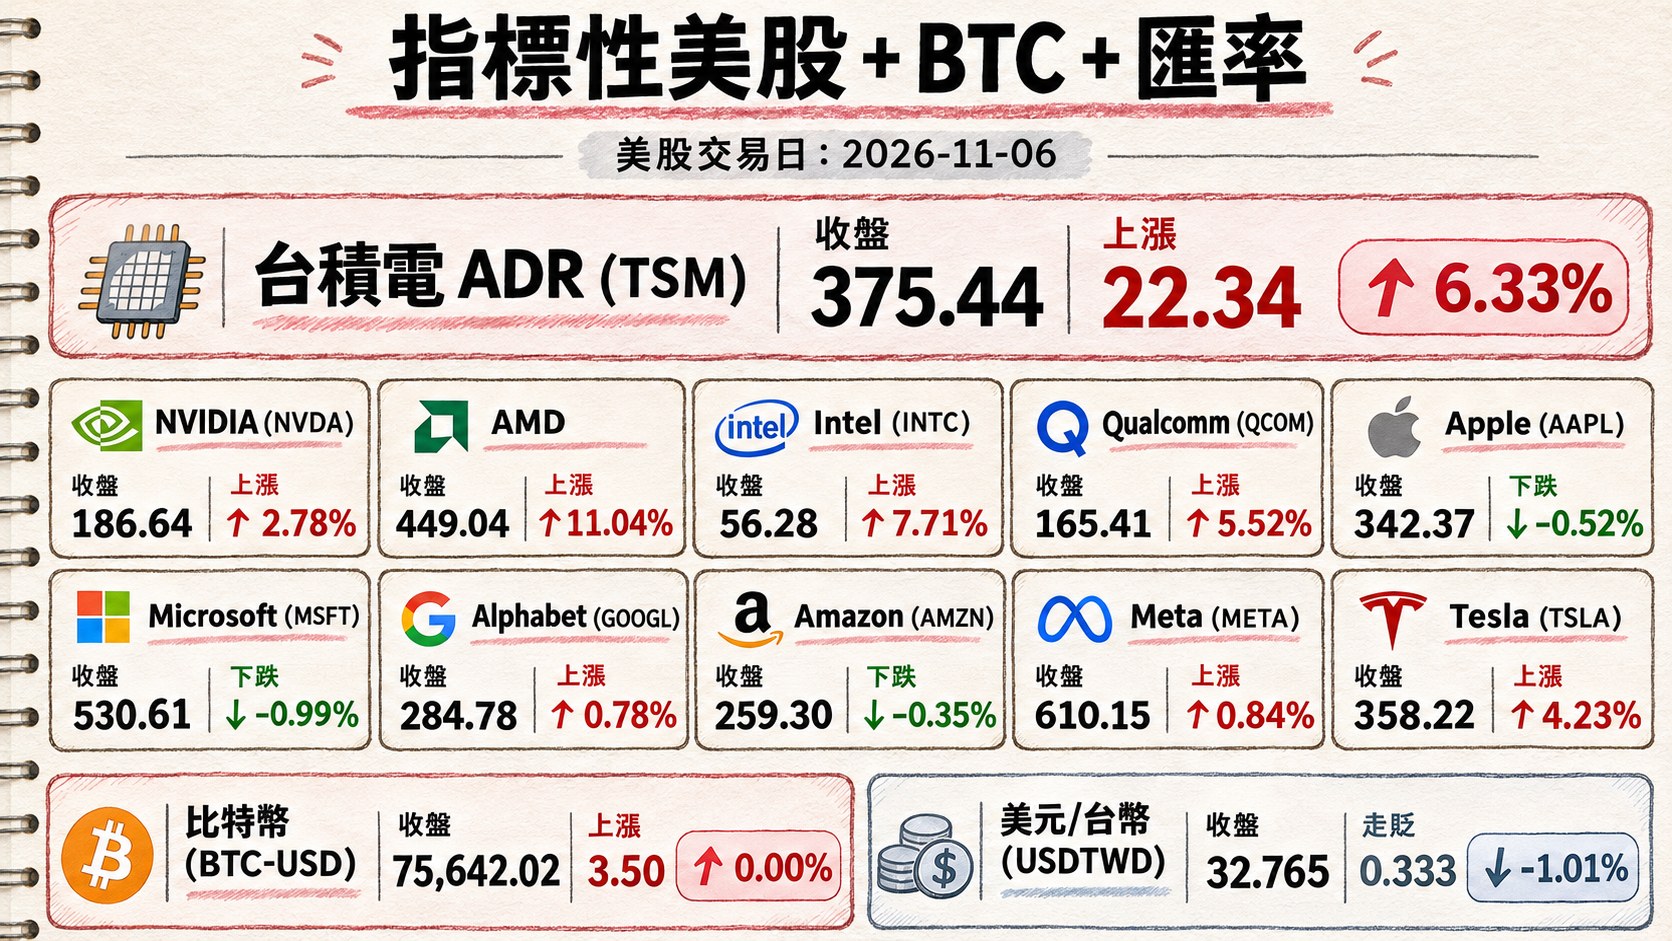
美股交易日: 2026-11-06(同上,us_market_data.json#date;台北時間收盤於 2026-11-07 凌晨)
| 標的 | 收盤 | 漲跌 | 漲跌幅 |
|---|---|---|---|
| 台積電 ADR (TSM) | 375.44 | 上漲 22.34 | 6.33% |
| NVIDIA (NVDA) | 186.64 | 上漲 5.04 | 2.78% |
| AMD | 449.04 | 上漲 44.64 | 11.04% |
| Intel (INTC) | 56.28 | 上漲 4.03 | 7.71% |
| Qualcomm (QCOM) | 165.41 | 上漲 8.66 | 5.52% |
| Apple (AAPL) | 342.37 | 下跌 1.80 | -0.52% |
| Microsoft (MSFT) | 530.61 | 下跌 5.32 | -0.99% |
| Alphabet (GOOGL) | 284.78 | 上漲 2.21 | 0.78% |
| Amazon (AMZN) | 259.30 | 下跌 0.91 | -0.35% |
| Meta (META) | 610.15 | 上漲 5.07 | 0.84% |
| Tesla (TSLA) | 358.22 | 上漲 14.53 | 4.23% |
| 比特幣 (BTC-USD) | 75,642.02 | 上漲 3.50 | 0.00% |
| 美元/台幣 (USDTWD) | 32.765 | 走貶 0.333 | -1.01% |
五、重點新聞回顧
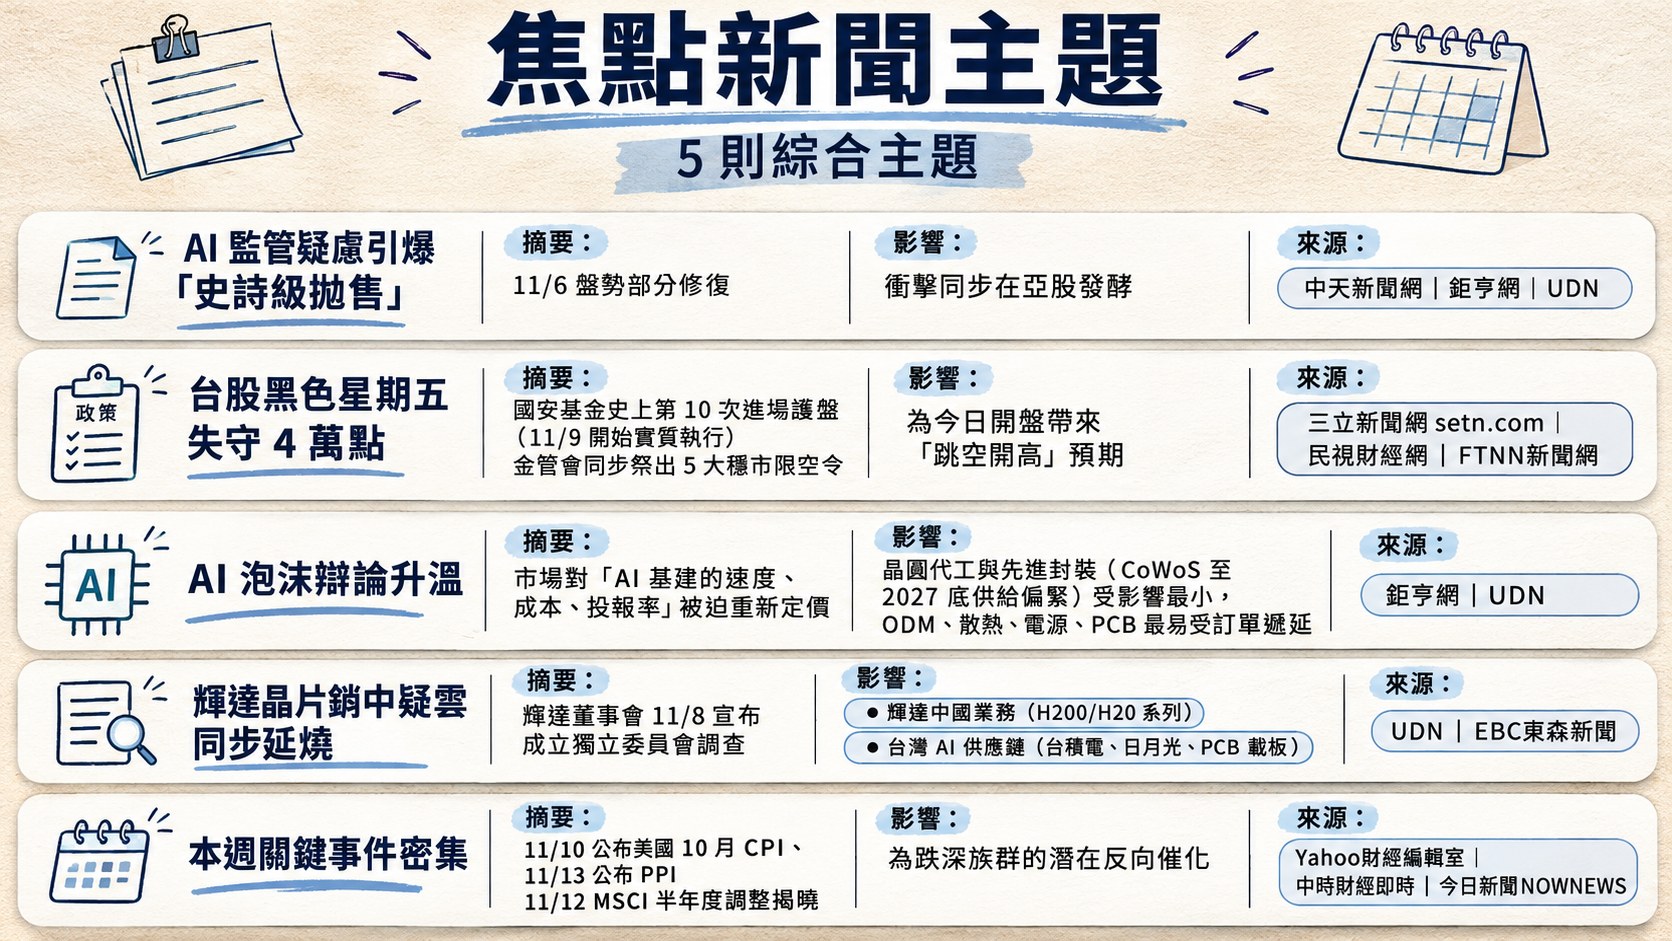
1. 美國期中選舉後 AI 監管疑慮引爆「史詩級拋售」,全球科技股集體重定價
11/3 民主黨奪回參眾兩院控制權,並在德州等資料中心重鎮贏下州長選舉,桑德斯等黨內人士公開呼籲「暫停興建資料中心」,直接觸發 11/5 美股史詩級拋售——標普 500 單日下跌 4.4%、那斯達克暴跌 5.5%、費半重挫 12.3%(創逾 6 年最大單日跌幅),單日市值蒸發逾 3 兆美元。11/6 盤勢部分修復,附檔顯示費半當日彈升 4.21% 收 9,390.25、那斯達克上漲 1.09% 收 24,579.42;但道瓊續跌 0.46%。衝擊同步在亞股發酵:11/6 當天台股失守 4 萬點大關、單日重挫 4.51%、單週累跌逾 12%。
後續觀察變數在於:(1)新科民主黨州長對資料中心用電與環評的具體立法推進速度;(2)超大規模業者(Hyperscalers)是否調整 2026 年資本支出指引;(3)11/10 美國 10 月 CPI 是否再度拉緊貨幣政策。多家法人(摩根、美銀 Hartnett、瀚亞、野村)一致強調「這是重新定價、而非泡沫破裂」,但美銀警示「三大條件到齊再進場」。
2. 台股黑色星期五失守 4 萬點、國安基金第十度進場+金管會限空令雙管齊下
11/6 加權指數開低走低、盤中一度崩跌逾 3,700 點(寫下史上最大盤中跌點),終場下跌 1,873.08 點收 39,701.64(-4.51%),連 7 跌且單週累跌逾 12%。融資餘額當日暴減 423.56 億元(-7.35%)、創歷史最大單日減額、連減 6 日;融券餘額由增轉減 34,285 張(-12.37%),顯示多空雙殺的強制平倉集中湧現。外資單週賣超 5,243.76 億元並持有台指期淨空單近 10 萬口。
政策端火速回應:國安基金史上第 10 次進場護盤(11/9 開始實質執行),金管會同步祭出 5 大穩市限空令(借券賣出上限由 30% 降至 3%、提高融券保證金等),週一同步上路。另台積電 ADR 當夜強彈 6.33% 收 375.44 美元、台指期夜盤收 40,298 點,為今日開盤帶來「跳空開高」預期,但法人警示「別急著抄底」、需觀察外資賣超是否縮小、新台幣能否守住 33 元、以及融資籌碼是否已充分洗清。
3. AI 泡沫辯論升溫:資本支出可持續性、融資成本與 ROI 重新定價
這波拋售的核心並非流動性突然蒸發,而是市場對「AI 基建的速度、成本、投報率」被迫重新定價。高盛警示美國約 45% 規劃中資料中心可能延緩;美銀 Hartnett 提出 AI 資本支出將從 2024 年 2,390 億美元飆升至 2027 年 1.3 兆美元,但超大規模業者自由現金流將由正轉負——敘事主軸正從「蓋多少」轉向「能賺多少」。荷蘭 ING 傳擬出售 5 億美元資料中心貸款組合、Anthropic 斥資逾千億元採購發電機供電 AI 資料中心,均折射供應鏈融資與基礎能源瓶頸的真實性。
於此同時,瀚亞與野村強調:2027 年新增資料中心容量多已進入施工或融資階段,取消比例僅個位數%,多為延期或重議;晶圓代工與先進封裝(CoWoS 至 2027 底供給偏緊)受影響最小,ODM、散熱、電源、PCB 最易受訂單遞延。這也與台股 11/6 盤面高度一致:PCB/ABF 載板(欣興 -9.13%、南電 -9.98%、景碩 -9.32%)跌幅遠大於聯發科(-2.02%)與大立光(-0.99%)。
4. 黃仁勳中國女間諜風波與輝達晶片銷中疑雲同步延燒
紐約時報揭露黃仁勳身邊女子黃樂(Alice Huang)為中國國安部間諜;金融時報進一步指兩人曾有戀愛關係。輝達董事會 11/8 宣布成立獨立委員會調查,黃仁勳公開坦承婚外情並致歉。同步紐時實地走訪發現,獲准採購 H200 晶片的中國企業 New Matrix、Maginfra 疑為「幽靈辦公室」空殼公司,與遭美製裁的智路資本、紫光、浪潮集團存在股權關聯;國會穆勒納爾等人要求黃仁勳 11/18 出席閉門聽證。
此風波對於輝達中國業務(H200/H20 系列)、以及台灣 AI 供應鏈(台積電、日月光、PCB 載板)的終端訂單結構形成新的政治變數。11/6 台積電 ADR 大漲 6.33% 顯示市場短線尚未將此案連動反映,但下週美國新國會對黃仁勳聽證、以及獨立委員會的初步調查結論,將是中期觀察 AI 供應鏈政治風險的重要節點。
5. 本週關鍵事件密集:美 CPI/PPI、台積電 10 月營收、AI 供應鏈法說、MSCI 半年度調整
本週決定後續盤勢節奏的多項關鍵:11/10 公布美國 10 月 CPI、11/13 公布 PPI,為聯準會 12/8-9 利率決議前最後兩組通膨數據;LSEG 利率期貨顯示 12 月再降息機率約 70-80%,若 CPI 高於預期,剛修復的科技股恐遭二次壓力。11/10 台積電公布 10 月營收(市場視為 AI 供應鏈需求的最直接驗證點);AI 供應鏈法說會接續登場(廣達 11/11、鴻海 11/12、應材 11/13、CoreWeave 11/10)。11/12 MSCI 半年度調整揭曉,法人圈估 ABF 載板(南電、景碩)呼聲高、華城與中租-KY 恐遭剔除,調配資金逾 3,000 億元,為跌深族群的潛在反向催化。
另一層觀察為外資與匯率動向:美銀指出「AI 股拋售潮後,台幣和韓元出現買入機會」;附檔顯示 USD/TWD 收 32.765,走貶 0.333(-1.01%),新台幣此波相對強勢,將影響外資回補節奏及出口電子族群的匯兌損益認列。
六、當日總結
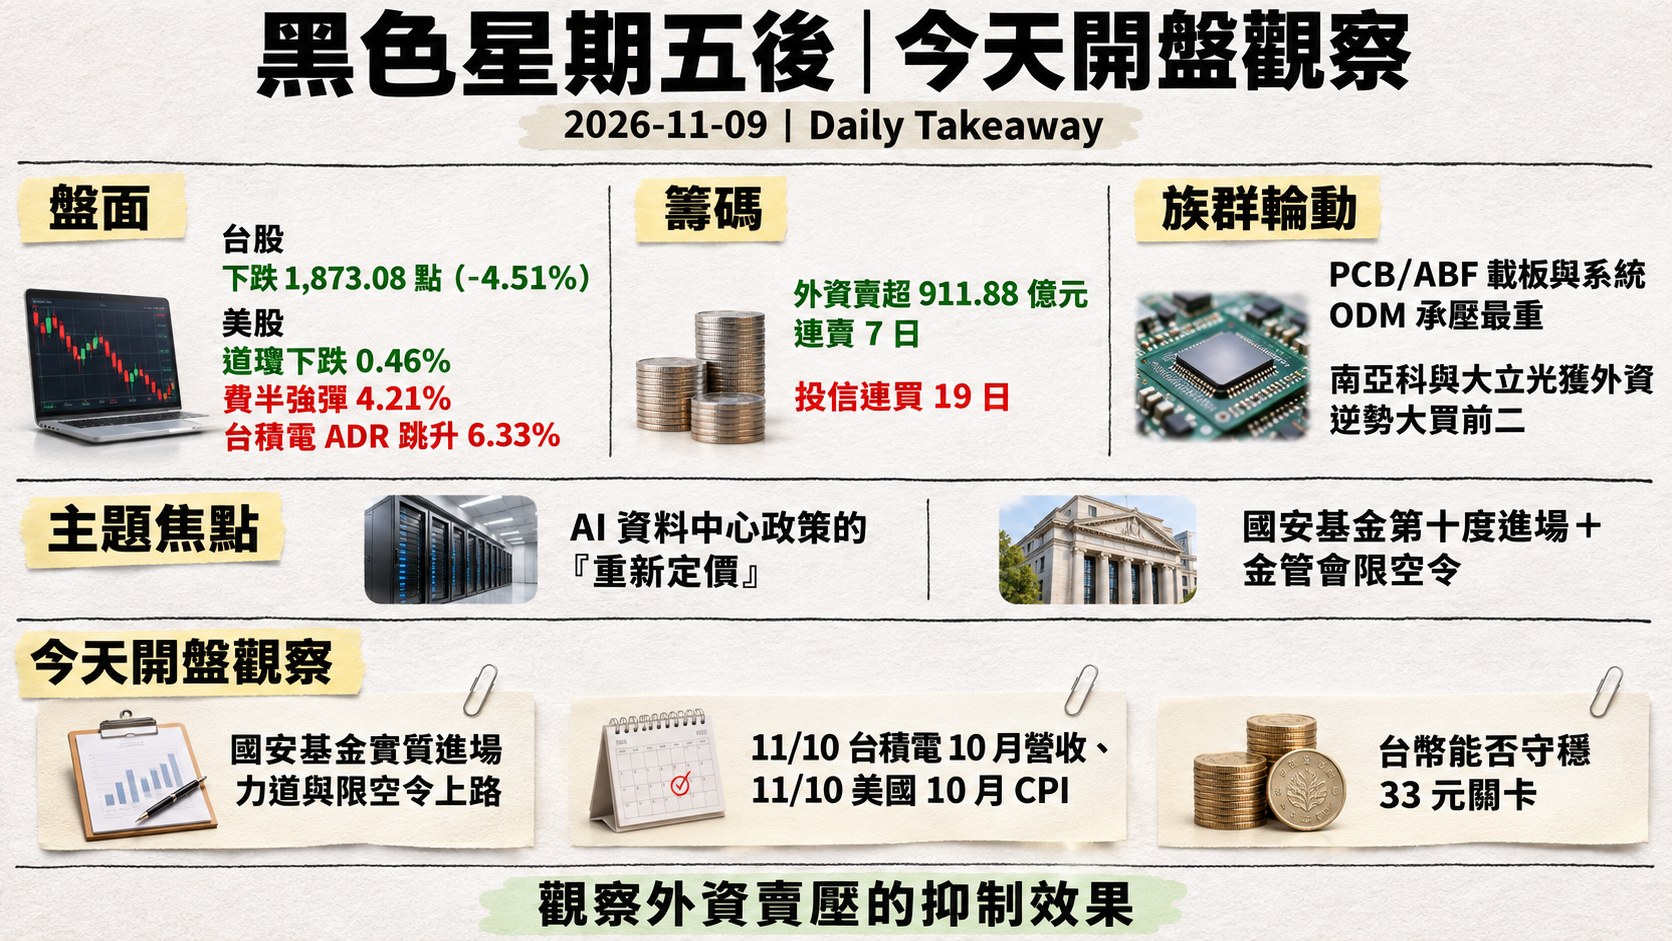
- 盤面: 上週五台股寫下史詩級黑色星期五,加權指數下跌 1,873.08 點(-4.51%)、失守 4 萬點大關,PCB/ABF 載板(南電 -9.98%、景碩 -9.32%、欣興 -9.13%)與系統 ODM 承壓最重;美股隔夜方向分歧,道瓊下跌 0.46% 但費半強彈 4.21%、台積電 ADR 跳升 6.33%,為週一台股開盤提供反彈題材。
- 籌碼: 外資賣超 911.88 億元連賣 7 日、合計法人賣超 1,139.73 億元,但投信連買 19 日、南亞科與大立光獲外資逆勢大買前二;融資餘額暴減 423.56 億元(連減 6 日)、融券餘額轉減 34,285 張,顯示槓桿多空雙殺的清洗相當徹底。
- 主題焦點: 民主黨勝選後 AI 資料中心政策的「重新定價」為本輪主敘事;國安基金第十度進場+金管會限空令雙管齊下為週一盤勢關鍵支撐。
- 今天開盤觀察: (1)國安基金實質進場力道與限空令上路對外資賣壓的抑制效果;(2)11/10 台積電 10 月營收(晚間)與 11/10 美國 10 月 CPI 兩大關鍵數據是否同步釋出正面訊號;(3)台幣能否守穩 33 元關卡並拉回外資回補意願。
🖼️ 一圖勝千文
💬 留言
不想登入 GitHub?直接寫信給我: ainnovator.li@gmail.com